Blog Category: Haus Kauf

Minimalistisches Wohnen: Der Trend für moderne Einfamilienhäuser

ZURÜCK ZUR ÜBERSICHT

Wie Sie mit moderner Architektur Ihr Traumhaus gestalten

Minimalistisches Wohnen wird immer beliebter – vor allem bei Menschen, die sich ein modernes, stressfreies Zuhause wünschen. Dieser Wohnstil setzt auf das Wesentliche: klare Linien, schlichte Formen und eine aufgeräumte Atmosphäre. Besonders bei Einfamilienhäusern bietet dieser Ansatz viele Vorteile, da er nicht nur ästhetisch überzeugt, sondern auch funktional und nachhaltig ist.

Wenn Sie überlegen, im Thurgau ein neues Haus zu bauen oder Ihr bestehendes zu modernisieren, bietet dieser Artikel Ihnen wertvolle Tipps und Inspirationen. Er zeigt Ihnen, wie Sie mit minimalistischer Architektur nicht nur ein schönes, sondern auch ein umweltfreundliches und leicht zu pflegendes Zuhause schaffen können. 

Wir zeigen Ihnen, wie Sie Räume schaffen, die Ihnen mehr Ruhe und Freiheit im Alltag bieten. Zudem erhalten Sie praktische Tipps, worauf Sie bei der Planung eines minimalistischen Hauses achten sollten. 

Verwirklichen Sie Ihr Traumhaus – mit einem Fokus auf Einfachheit, Qualität und zeitlosem Design.

Andere Kategorien

Die Grundprinzipien des Minimalismus in modernen Einfamilienhäusern

Minimalismus in der Architektur bedeutet Klarheit und Funktionalität. Im Mittelpunkt stehen einfache, klare Linien und eine reduzierte Formensprache. Überflüssige Dekorationen und Details werden bewusst weggelassen. Stattdessen liegt der Fokus auf einer harmonischen Raumgestaltung, die durch Schlichtheit überzeugt. Das Ergebnis ist eine zeitlose Ästhetik, die Ruhe und Ordnung ausstrahlt.

Moderne Einfamilienhäuser setzen diesen Stil auf unterschiedliche Weise um. Offene Grundrisse schaffen fliessende Übergänge zwischen den einzelnen Räumen und sorgen für ein grosszügiges Wohngefühl. Multifunktionale Räume – wie beispielsweise kombinierte Wohn- und Essbereiche – bieten Flexibilität und nutzen den vorhandenen Platz optimal. Natürliche Lichtquellen, wie grosse Fensterflächen oder Glastüren, lassen viel Tageslicht herein und verstärken das Gefühl von Offenheit und Weite.

Für Hausbesitzer bringt dieser Ansatz klare Vorteile. Ein minimalistisches Haus ist leicht zu pflegen, da weniger Oberflächen und Dekoobjekte gereinigt werden müssen.

Minimalistisches Design spart oft Baukosten, weil es auf weniger komplexe Elemente und Materialien setzt. Anstelle von verwinkelten, komplizierten Grundrissen bevorzugen minimalistische Häuser offene und klare Strukturen.

So fallen weniger Kosten für zusätzliche Wände, Türen oder Nischen an. Ein grosses, offenes Wohnzimmer, das direkt in die Küche übergeht, braucht weniger Baumaterial und Arbeitszeit als viele kleine, abgetrennte Räume.
Auch auf aufwendige Fassadengestaltungen und verzierte Innendetails wie Zierleisten oder Gesimse wird verzichtet. Dadurch sparen Sie nicht nur an Material, sondern auch an den Kosten für Fachkräfte, die solche Elemente aufwendig anbringen müssten.

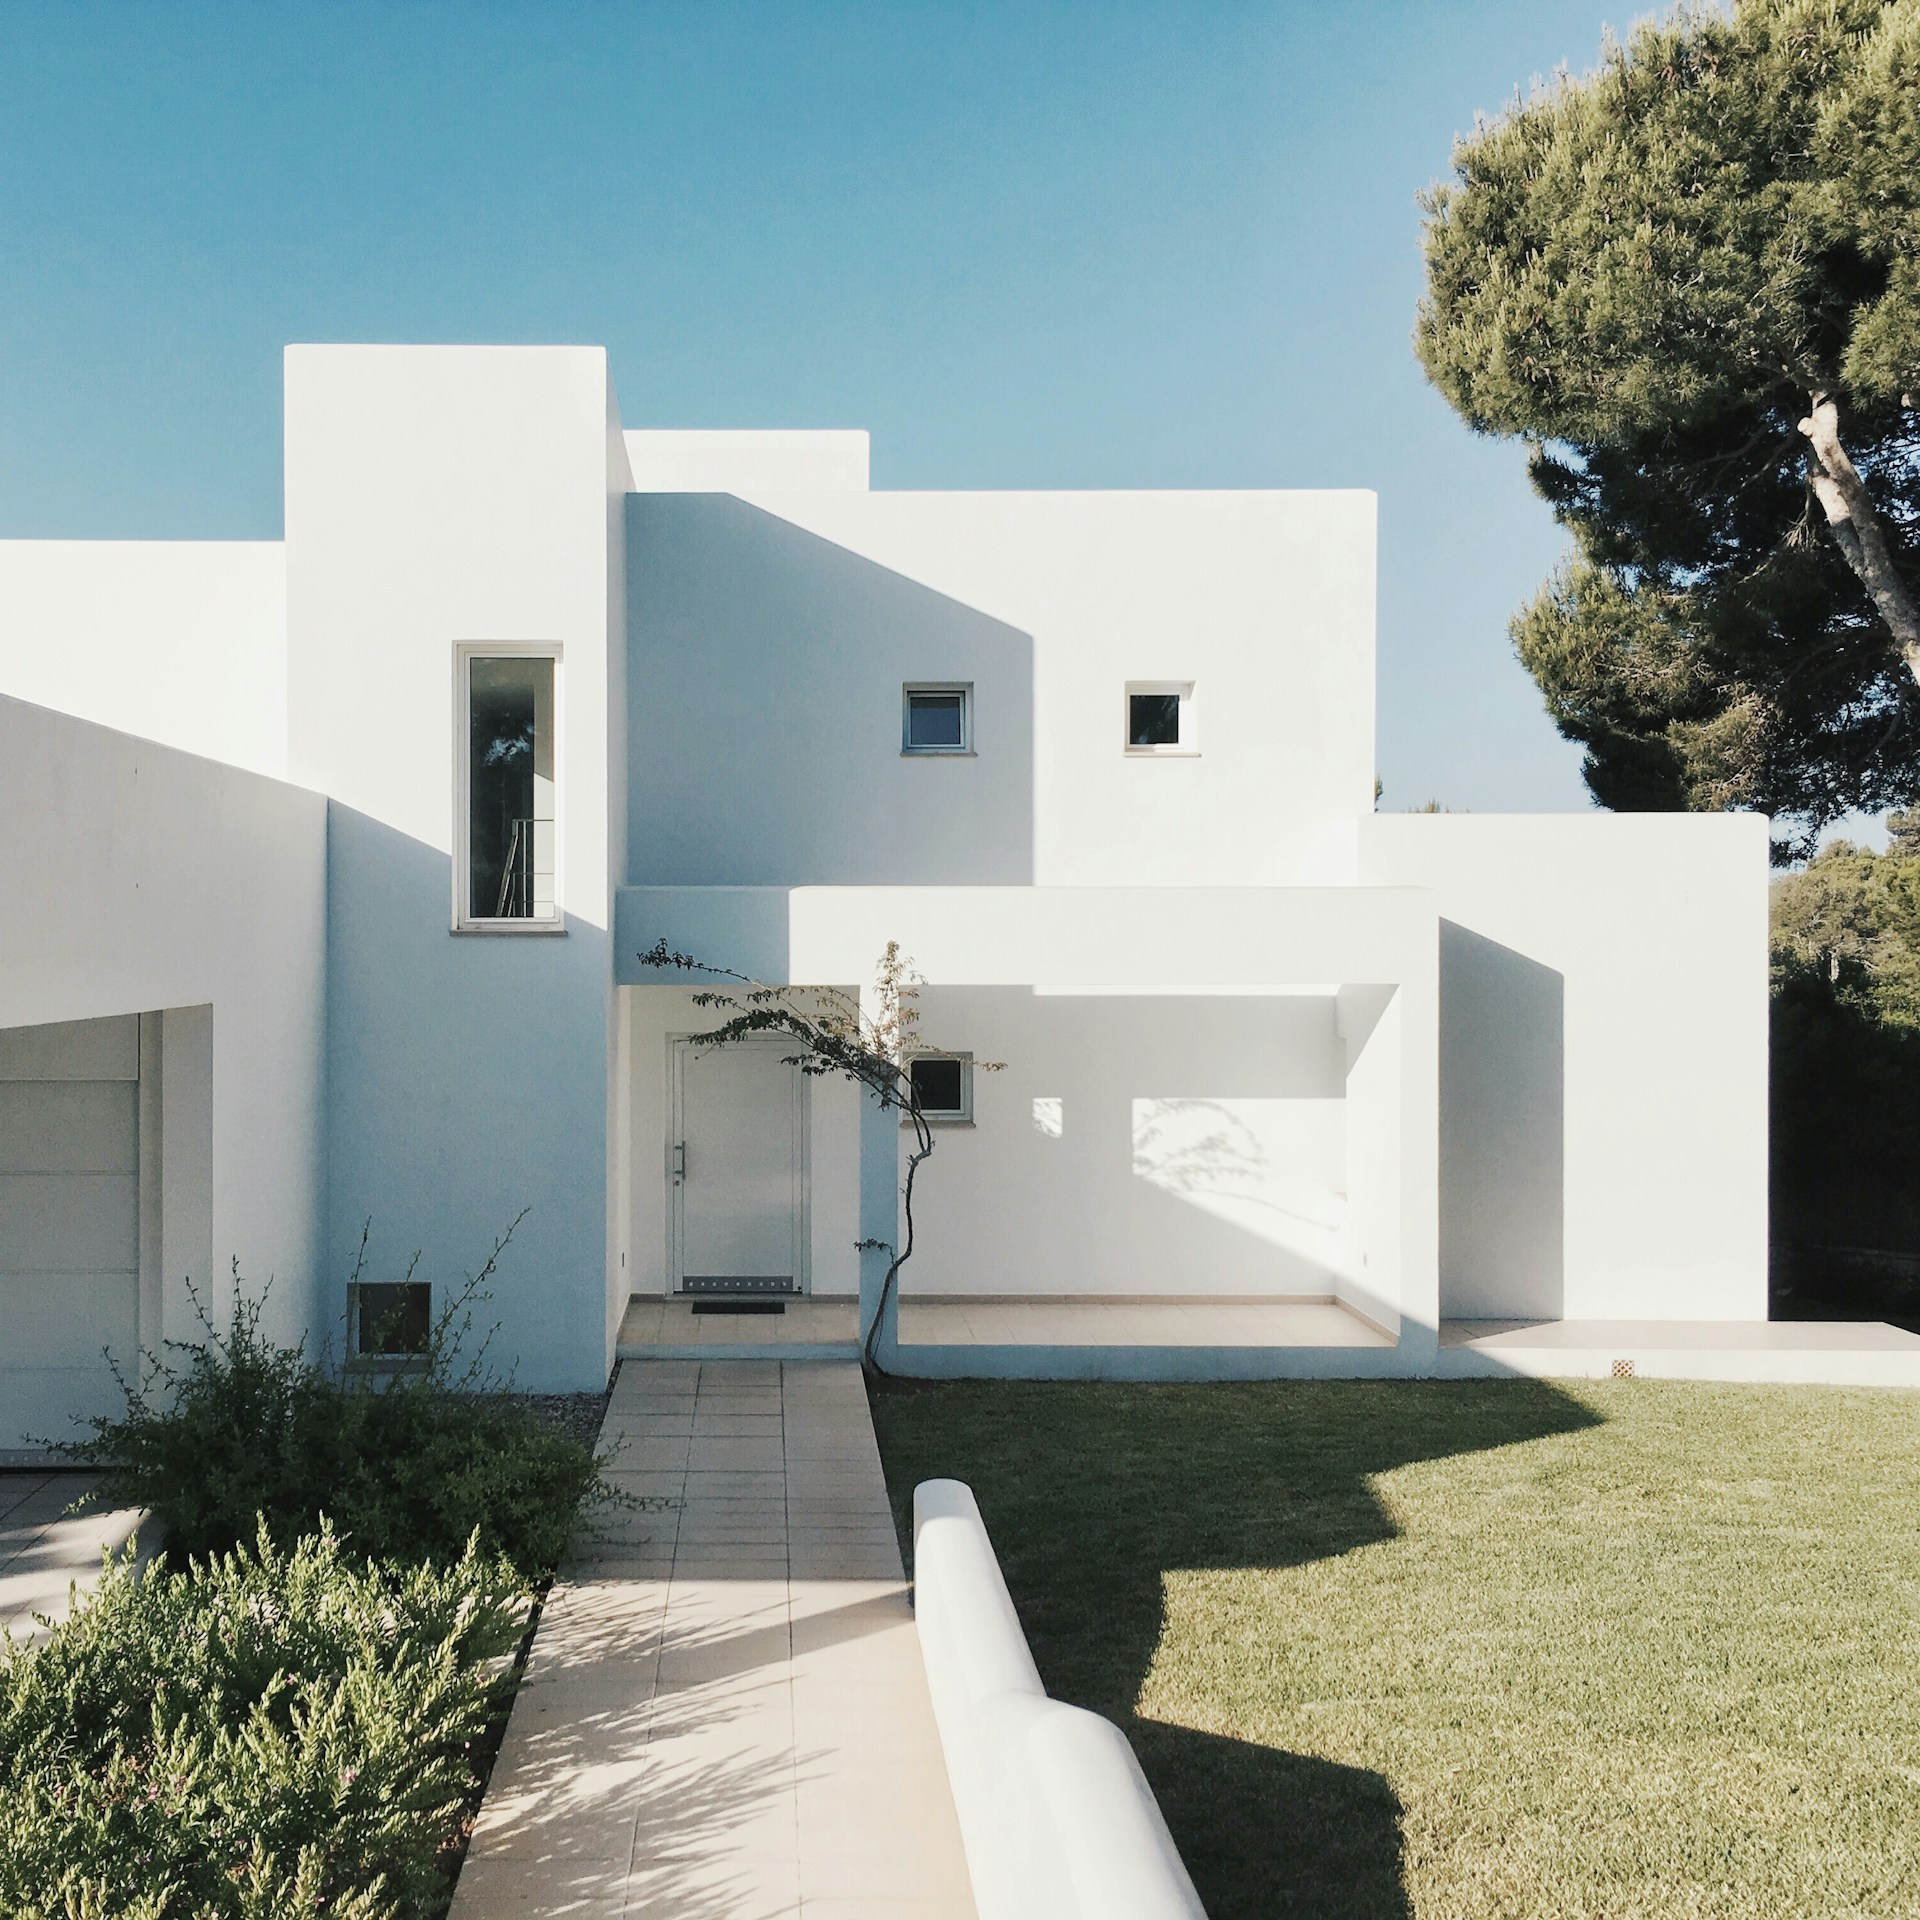
Ein typisches minimalistisches Einfamilienhaus könnte so aussehen: Von aussen wirkt es auf den ersten Blick schlicht, fast zurückhaltend. Die Fassade besteht aus klaren, geraden Linien, entweder aus Beton, Holz oder Putz, in dezenten Farbtönen wie Weiss, Grau oder Naturholz.

Grosse Fensterflächen dominieren die Front, lassen viel Licht hinein und verbinden das Innere mit der Natur. Die Eingangstür ist schlicht gehalten, keine überflüssigen Ornamente, nur klare Funktionalität.

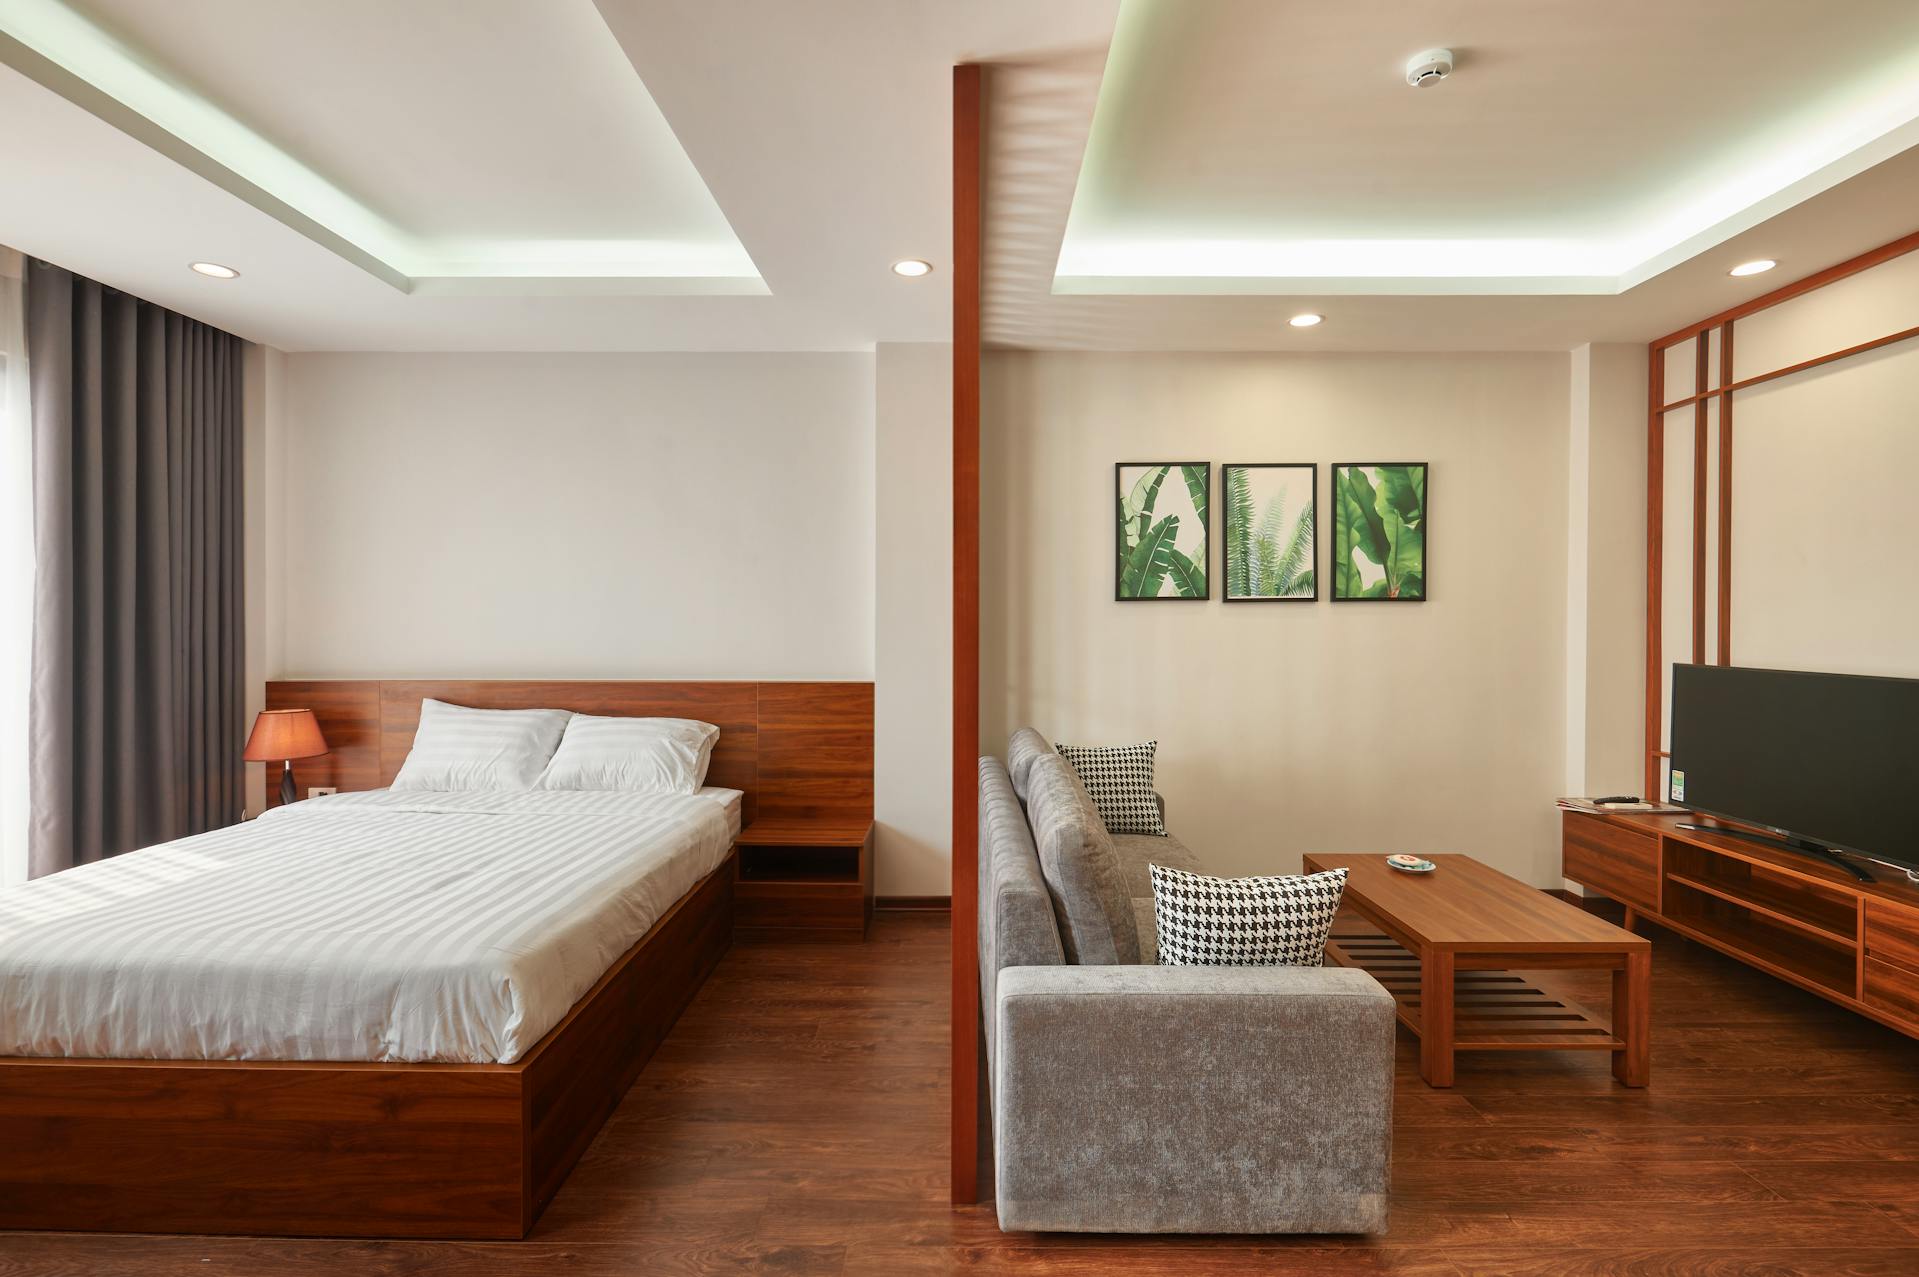
Beim Betreten des Hauses öffnet sich sofort ein grosszügiger Raum – ein offener Wohnbereich, der nahtlos in die Küche und den Essbereich übergeht. Es gibt keine unnötigen Trennwände. Stattdessen sorgen gezielt platzierte Möbelstücke und minimalistische Einbauten für klare Strukturen.

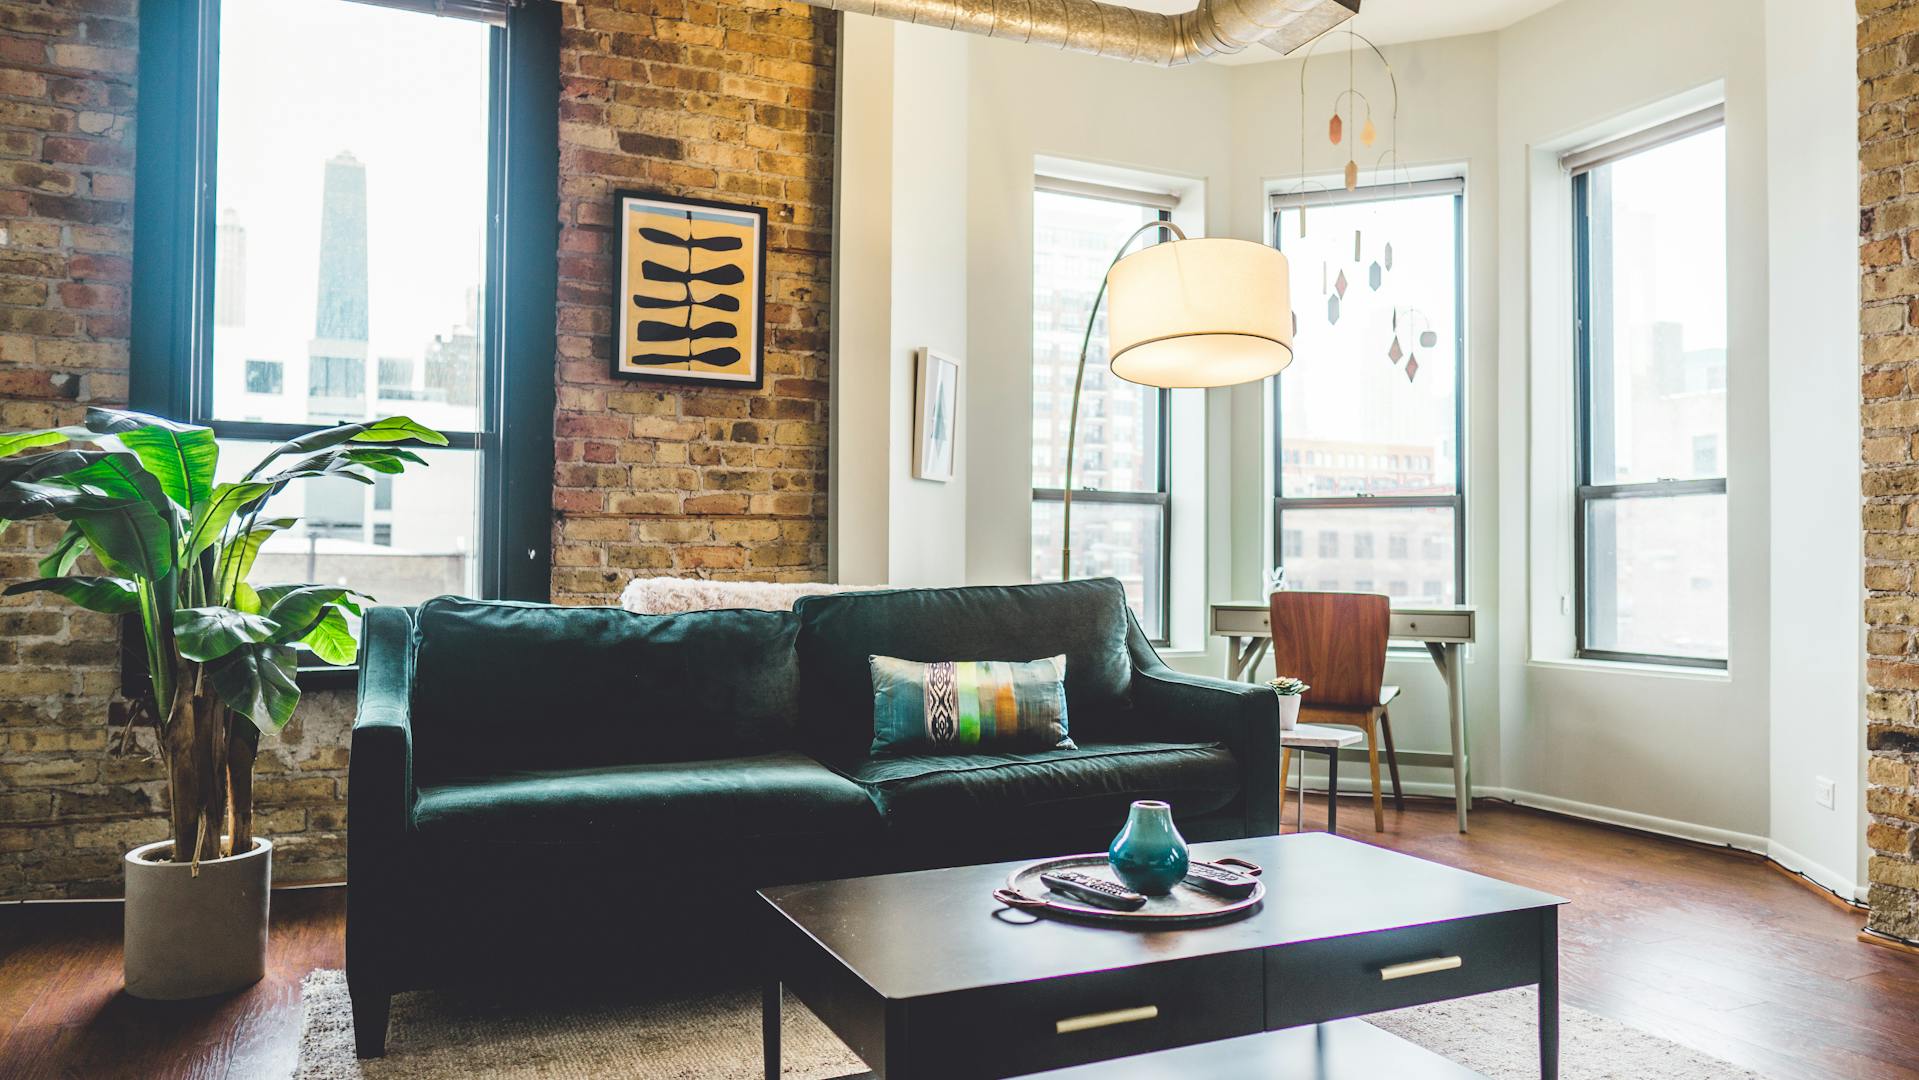
Der Raum atmet, er fühlt sich weit an, und das viele natürliche Licht verstärkt dieses Gefühl noch. Vielleicht stehen im Wohnzimmer ein einfacher, eleganter Sofatisch, ein massgefertigtes Regal und ein Sofa in neutralen Farben. Jeder Gegenstand hat seinen Platz und erfüllt einen Zweck.

Die Küche ist funktional und offen. Schlichte, glatte Fronten ohne Griffe, eine aufgeräumte Arbeitsfläche – alles ist darauf ausgerichtet, praktisch und einfach in der Nutzung zu sein. Ein Esstisch aus hellem Holz steht nahe dem Fenster, sodass man beim Essen die Aussicht geniessen kann.

Der Bau eines modernen, minimalistischen Einfamilienhauses – Schritt für Schritt
Der Bau eines minimalistischen Einfamilienhauses beginnt mit einer durchdachten Planung. Hier geht es darum, eine Balance zwischen Funktionalität und stilvoller Schlichtheit zu schaffen. Jedes Element, von der Raumaufteilung bis hin zur Materialauswahl, sollte gut durchdacht sein, um den minimalistischen Ansatz optimal zu verwirklichen.

In der Planungsphase steht die effiziente Raumnutzung im Vordergrund. Jeder Quadratmeter sollte einen klaren Zweck erfüllen. Das bedeutet, unnötige Flächen zu vermeiden und Räume so zu gestalten, dass sie möglichst flexibel genutzt werden können. So kann das Haus an sich verändernde Bedürfnisse angepasst werden, ohne zusätzliche Umbauten.

Grosszügige Fensterflächen und der bewusste Verzicht auf zu viele Wände sorgen für eine helle, luftige Atmosphäre, die den minimalistischen Charakter verstärkt. Hierbei wird das natürliche Licht zum zentralen Gestaltungselement, das den Wohnkomfort erhöht und eine Verbindung zur Aussenwelt schafft.

Um den Bau eines minimalistischen Hauses effektiv zu planen, sind einige zentrale Punkte zu beachten:

Verwenden Sie langlebige, robuste Materialien, die gleichzeitig schlicht und funktional sind. Beton, Glas und Holz in ihrer natürlichen Form bieten sich an. Vermeiden Sie auffällige Verzierungen oder unnatürliche Oberflächen.

Neutrale Töne wie Weiss, Grau oder Naturfarben sorgen für eine ruhige, harmonische Atmosphäre. Vermeiden Sie starke Kontraste, die den minimalistischen Effekt abschwächen könnten.

Integrieren Sie moderne Haustechnik dezent, wie etwa unsichtbare Heizsysteme oder intelligente Beleuchtung, um den minimalistischen Stil zu unterstützen und gleichzeitig den Komfort zu maximieren.

Der Verzicht auf dekorative Details und überladene Formen sorgt für eine elegante, zeitlose Optik. Dabei sollten die einzelnen Elemente des Hauses so aufeinander abgestimmt sein, dass sie eine klare, kohärente Einheit bilden.

Der Trend zur Nachhaltigkeit spielt eine immer grössere Rolle im modernen Hausbau. Mehr zum Thema erfahren Sie hier: Nachhaltiges Bauen in der Schweiz. Energiesparende Technologien und umweltfreundliche Materialien sind fester Bestandteil minimalistischer Häuser. Der Einsatz von Photovoltaikanlagen, effizienten Dämmmaterialien und umweltfreundlichen Heizsystemen passt perfekt zum minimalistischen Ansatz: weniger ist mehr, auch in puncto Ressourcenverbrauch.

Ein spannender Trend im minimalistischen Wohnen ist die Verwendung von multifunktionalen Möbeln und flexiblen Raumlösungen, die Ihren Wohnraum clever nutzen. In einem minimalistischen Zuhause geht es darum, Platz zu schaffen, ohne auf Stil oder Komfort zu achten.

Raumteiler, die zugleich als Schränke oder Regale fungieren, sind ein grossartiges Beispiel. Sie trennen offene Wohnbereiche wie das Wohnzimmer und den Essbereich, ohne die Weite des Raumes einzuschränken. Gleichzeitig bieten sie wertvollen Stauraum für Bücher, Dekoration oder Alltagsgegenstände. Diese Möbel sind ideal, um die fliessende, offene Atmosphäre eines minimalistischen Hauses zu erhalten, während sie für Ordnung und Struktur sorgen – und dabei noch schick aussehen!

Einbaumöbel sind ein Highlight in jedem minimalistischen Zuhause. Diese cleveren Möbelstücke passen sich nahezu unsichtbar in Ihre Wände ein und schaffen dabei jede Menge Stauraum. Ob in der Küche, im Flur oder im Schlafzimmer – Schränke, die in Nischen verschwinden, lassen Ihre Räume aufgeräumt und grosszügig wirken. Ein Bett mit integrierten Schubladen oder ein unsichtbarer Wandschrank sind perfekte Beispiele dafür, wie Minimalismus im Alltag praktisch und elegant funktioniert.

Klappbare Möbel: Stellen Sie sich einen Schreibtisch im Home-Office vor, der sich mit einem Handgriff zusammenklappen lässt, wenn er nicht gebraucht wird. Oder einen ausziehbaren Esstisch, der bei Familienbesuchen grosszügig Platz bietet, aber im Alltag klein und platzsparend bleibt. Diese Möbel geben Ihnen die Freiheit, Ihren Raum nach Bedarf zu gestalten.

Ein besonders innovativer Ansatz sind verschiebbare Wände, die sich je nach Situation anpassen lassen. Tagsüber könnte ein grosser Raum für das Familienleben genutzt werden, während er abends in zwei separate Bereiche, etwa ein Schlafzimmer und ein Büro, geteilt wird.

Ist minimalistisches Wohnen die richtige Wahl für Ihr modernes Einfamilienhaus?
Minimalistisches Wohnen ist mehr als nur ein Trend – es ist eine Lebensphilosophie, die Klarheit, Ruhe und Funktionalität in Ihr Zuhause bringt. Perfekt, wenn Sie sich ein Zuhause wünschen, das Ihnen Raum zum Atmen gibt und gleichzeitig modern und stilvoll ist.

Für viele Hausbesitzer, besonders im Thurgau, bietet minimalistische Architektur genau die richtige Mischung aus Ästhetik und praktischer Funktionalität. Sie schaffen sich ein Zuhause, das nicht nur schön anzusehen, sondern auch einfach zu pflegen und nachhaltig ist.

Lassen Sie sich inspirieren und verwirklichen Sie Ihre Vision. Wir unterstützen Sie gerne dabei, Ihr modernes, minimalistisches Einfamilienhaus zu planen und zu bauen. Es ist der erste Schritt in Richtung eines Zuhauses, das wirklich zu Ihnen passt.

Neueste Artikel

Weiterlesen

Spielplatz, Park oder Aussicht – wie die Mikrolage den Wert Ihrer Immobilie beeinflusst

ZURÜCK ZUR ÜBERSICHT

Welche Standortdetails wirklich über den Immobilienpreis entscheiden

Zwei Häuser stehen in derselben Strasse. Sie wurden im selben Jahr gebaut, haben eine vergleichbare Wohnfläche und eine ähnliche Ausstattung. Und doch erzielt eines davon einen deutlich höheren Preis. Für Aussenstehende wirkt das oft zufällig.

Der Unterschied liegt aber nicht im Inneren, sondern draussen. In den letzten Metern vor der Haustür. In der Nähe zum Park, im Blick ins Grüne, in der Frage, ob der Spielplatz um die Ecke nicht doch zu nah ist. Diese Details formen die Mikrolage – und sie beeinflusst den Immobilienpreis stärker, als viele Verkäufer erwarten.

Geräusche, Gerüche, Licht, Wege und Blickachsen fügen sich bei Interessenten in den ersten Minuten zu einem Gesamtbild. Noch bevor Zahlen verglichen werden, entsteht ein Gefühl für den Wert einer Immobilie.

Gerade in Märkten wie Winterthur oder Stein am Rhein zeigen sich diese Unterschiede besonders klar. Hier liegen begehrte Mikrolagen oft nur wenige Schritte von durchschnittlichen entfernt.

In diesem Artikel erfahren Sie, wie diese feinen Standortdetails wirken, warum Lage nicht gleich Lage ist – und warum sie über Preis, Nachfrage und Verkaufsdauer entscheiden.

Andere Kategorien

Was die Mikrolage wirklich bedeutet

Während Makrolage und Standort beschreiben, wo eine Immobilie liegt, erklärt die Mikrolage, wie es sich dort lebt.

Die Mikrolage entsteht aus vielen kleinen Eindrücken. Der Weg zum nächsten Laden. Die Nähe zu Freizeitflächen. Die Frage, ob man sich auf dem Heimweg wohlfühlt. Diese Faktoren wirken zusammen und ergeben ein Gesamtbild, das sich kaum rational zerlegen lässt, aber sofort bewertet wird.

Verkäufer betrachten ihre Immobilie oft durch die Brille der eigenen Nutzung. Was jahrelang vertraut war, wirkt selbstverständlich. Käufer hingegen prüfen jede Kleinigkeit neu.

In Städten wie Schaffhausen sind gute Mikrolagen begrenzt. Kleine Unterschiede im direkten Umfeld entscheiden darüber, ob eine Immobilie Begehrlichkeit auslöst oder erklärungsbedürftig wird.

Noch bevor Käufer Zahlen vergleichen oder Grundrisse studieren, wirkt die sichtbare Mikrolage. Sie zeigt sich in Sekunden. Im ersten Schritt aus dem Auto. Im Blick entlang der Strasse. In der Frage, ob man instinktiv langsamer geht oder schneller zur Tür möchte.

Ein Spielplatz kann ein starkes Verkaufsargument sein. Kinderlachen signalisiert Leben, Nähe zu Familien, Zukunft. Gleichzeitig kippt der Eindruck, wenn Schaukel und Rutschbahn direkt unter dem Schlafzimmerfenster liegen. Käufer wägen nicht bewusst ab. Sie spüren, ob Nähe als Mehrwert oder als Störung wirkt.

Zur sichtbaren Mikrolage gehören auch Details, die selten bewusst genannt werden. Der Zustand der Nachbarliegenschaften. Sauberkeit und Strassenbeleuchtung. Die Art, wie Menschen den öffentlichen Raum nutzen. Diese Eindrücke fliessen in Sekunden zu einem Gesamtbild zusammen.

Nach dem ersten Eindruck folgt der Realitätscheck. Käufer fragen sich nicht mehr, ob eine Immobilie gefällt, sondern ob sie im Alltag funktioniert. Genau hier entfaltet die funktionale Mikrolage ihre Wirkung.

Infrastruktur zeigt sich nicht in Broschüren, sondern im täglichen Ablauf. Wie lange dauert der Weg zur Arbeit wirklich? Ist der nächste ÖV-Anschluss bequem erreichbar, oder sieht das auf dem Plan nur so aus? Ein kurzer Fussweg mit sicheren Querungen wirkt anders als dieselbe Distanz entlang einer stark befahrenen Strasse.

Auch die Nahversorgung prägt den Wert. Wer Einkäufe zu Fuss erledigen kann, bewertet die Lage höher. Gleichzeitig kann zu viel Nähe zum Zentrum zusätzlichen Verkehr und Unruhe bringen. Käufer wägen diese Gegensätze sehr bewusst ab, besonders in dichter bebauten Gebieten.

Schulen und Betreuungseinrichtungen beeinflussen Kaufentscheide stärker, als viele Verkäufer erwarten. Dabei zählt weniger der Name der Schule als der Weg dorthin. Überschaubare Distanzen, sichere Routen und klare Einzugsgebiete erhöhen die Attraktivität der Mikrolage spürbar.

Freizeitangebote wirken oft indirekt. Ein nahegelegener Seeweg, Sportanlagen oder Spaziermöglichkeiten steigern die Lebensqualität, ohne täglich genutzt zu werden. Allein die Verfügbarkeit erhöht die Zahlungsbereitschaft. In Schaffhausen oder Stein am Rhein spielt dieser Faktor eine zentrale Rolle, weil Natur und Stadt dort eng miteinander verbunden sind.

Auch Parkierung gehört zur funktionalen Mikrolage. Besucherparkplätze und praktikable Zufahrten beeinflussen den Alltag messbar.

Die funktionale Mikrolage beantwortet damit eine einfache Frage: Passt diese Immobilie zu meinem Leben? Fällt die Antwort positiv aus, rückt der Preis in den Hintergrund. Fällt sie negativ aus, wird selbst eine attraktive Immobilie kritisch hinterfragt.

Falls Sie generelle Fragen zum Hauskauf haben, finden Sie alles Wissenswerte dazu in unserem Leitfaden für Erstkäufer.

Wenn die Mikrolage den Preis drückt

Viele preisrelevante Störfaktoren zeigen sich erst beim genaueren Hinsehen – oder erst im Alltag. Käufer reagieren darauf sensibel, auch wenn sie es nicht immer klar benennen.

Lärm ist dabei nicht gleich Lärm. Eine stark befahrene Strasse wirkt anders als eine Bahnlinie mit festen Fahrzeiten. Noch kritischer sind unregelmässige Geräusche. Lieferverkehr am frühen Morgen, Besucherströme am Abend oder Wochenendbetrieb bei Freizeitangeboten. Käufer bewerten solche Muster strenger als dauerhafte, berechenbare Geräuschquellen.

Durchgangsverkehr zählt zu den häufigsten Preisbremsen. Strassen, die als Abkürzung genutzt werden, verlieren ihren Wohncharakter. Das Gefühl von Sicherheit sinkt, besonders für Familien. Selbst wenn objektive Zahlen fehlen, wirkt diese Wahrnehmung direkt auf die Zahlungsbereitschaft.

Auch Nutzungskonflikte im Umfeld drücken den Wert. Gewerbebetriebe, Gastronomie oder Mischzonen bringen Leben, aber auch unangenehme Gerüche und Lieferverkehr.

Ein weiterer Faktor ist das Sicherheitsgefühl im Quartier. Beleuchtung, Sichtbeziehungen und Wegeführung prägen, ob ein Ort als angenehm oder unangenehm empfunden wird. Dunkle Unterführungen, unübersichtliche Ecken oder stark frequentierte Treffpunkte wirken abschreckend, auch wenn sie objektiv harmlos sind.

Die Rolle von Zonenplan und Stadtentwicklung

Die Mikrolage endet nicht an der Grundstücksgrenze. Sie wird auch dadurch geprägt, was heute geplant ist und morgen Realität werden kann. 

Der Zonenplan gibt dabei den Rahmen vor. Er zeigt, was gebaut werden darf, wie dicht und mit welcher Nutzung. Käufer, die genauer hinschauen, prüfen nicht nur das eigene Grundstück, sondern auch die Umgebung. Eine freie Aussicht wirkt nur so lange wertsteigernd, wie sie gesichert ist. Eine angrenzende Baureserve kann den Charakter einer Mikrolage dauerhaft verändern.

Verdichtung ist in vielen Gemeinden politisch gewollt. Neue Wohnbauten, Aufstockungen oder Gestaltungspläne erhöhen das Angebot, bringen aber auch mehr Verkehr, mehr Nutzung und weniger Freiraum. Für Käufer bedeutet das Unsicherheit. Für Verkäufer kann es zu Abschlägen führen, wenn diese Entwicklungen nicht sauber eingeordnet werden.

Auch geplante Infrastrukturprojekte spielen eine Rolle. Neue Verkehrsachsen, Schulhäuser oder öffentliche Anlagen verbessern die Erreichbarkeit, verändern aber oft die Ruhe und Nutzung im direkten Umfeld. Käufer bewerten nicht das Projekt an sich, sondern dessen Auswirkungen auf ihren Alltag.

Mikroklima und Naturgefahren gehören ebenfalls zur Zukunft der Mikrolage. Verschattung durch Neubauten oder veränderte Windverhältnisse beeinflussen das Wohngefühl langfristig. Hochwasser- oder Hangrisiken werden heute stärker in die Preisfindung einbezogen als noch vor wenigen Jahren.

Welche Rolle spielt der Standort für Sie?

Am Ende fliessen alle Eindrücke in einem Punkt zusammen: im Preis. Käufer rechnen die Mikrolage nicht nüchtern aus. Sie übersetzen sie in ein Gefühl, das ihre Zahlungsbereitschaft steuert. Genau hier zeigt sich, wie stark Standortdetails den Immobilienpreis prägen.

Positive Faktoren wirken im Zusammenspiel. Gute Erreichbarkeit, Nähe zu Freizeitflächen, eine angenehme Geräuschkulisse und eine gesicherte Aussicht verstärken einander. Käufer akzeptieren höhere Preise, weil das Gesamtbild stimmig ist. Die Immobilie wirkt überzeugend und braucht wenig Erklärung.

Negative Faktoren entfalten ihre Wirkung anders. Ein einzelner Nachteil lässt sich oft relativieren. Treffen jedoch mehrere Schwächen zusammen, sinkt die Zahlungsbereitschaft deutlich. Käufer vergleichen intensiver, stellen mehr Fragen und fordern Abschläge. In angespannten Märkten wird dieser Effekt besonders sichtbar.

Bei der Bewertung sind Vergleichsobjekte entscheidend. Dabei zählen nicht nur Grösse oder Baujahr, sondern vor allem eine vergleichbare Mikrolage. Nur wenn das direkte Umfeld ähnlich funktioniert, entstehen realistische Preisbilder.

Genau hier macht Erfahrung den Unterschied. Wer Mikrolagen seit vielen Jahren einschätzt, erkennt Muster, die sich nicht aus Zahlen allein ableiten lassen. Mit über 20 Jahren Erfahrung im Thurgau unterstützen wir Käufer und Verkäufer dabei, Standortdetails realistisch einzuordnen und fundierte Entscheidungen zu treffen. Schreiben Sie uns einfach – wir helfen Ihnen gerne weiter.


Neueste Artikel

Weiterlesen

Finanzierung des Eigenheims im Thurgau: Ihre Optionen im Überblick

ZURÜCK ZUR ÜBERSICHT

Wie Sie mit Hypothekendarlehen oder Baufinanzierung ihr Traumhaus sichern – von Frauenfeld bis Winterthur

Der Traum vom Eigenheim ist für viele Menschen ein bedeutender Schritt im Leben. Doch der Weg zu den eigenen vier Wänden beginnt mit einer der wichtigsten Entscheidungen: der Wahl der richtigen Immobilienfinanzierung. Diese Entscheidung ist weit mehr als eine blosse Formalität; sie legt den Grundstein dafür, dass Ihr Traumhaus nicht zur finanziellen Belastung wird.

In diesem Artikel erfahren Sie, welche Finanzierungsmodelle Ihnen zur Verfügung stehen und wie Sie die für Ihre Situation passende Option wählen. Wir führen Sie durch die Grundlagen der Finanzierung Ihres Eigenheims, beleuchten regionale Besonderheiten und geben Ihnen praktische Tipps, damit Sie den Prozess sicher und selbstbewusst meistern können.

Ob Sie bereits konkrete Pläne haben oder noch am Anfang Ihrer Überlegungen stehen – dieser Leitfaden bietet Ihnen die notwendigen Informationen, um fundierte Entscheidungen zu treffen und Ihren Traum vom Eigenheim im Thurgau zu verwirklichen.

Andere Kategorien

Finanzierung Ihres Eigenheims: Die Grundlagen verstehen

Da es sich bei einem Eigenheim um eine erhebliche Investition handelt, ist es selten, dass Käufer den gesamten Kaufpreis aus eigenen Mitteln aufbringen können. Hier kommt die Immobilienfinanzierung ins Spiel.

Sie ermöglicht es Ihnen, Ihr Traumhaus zu erwerben, während Sie den Kredit über einen festgelegten Zeitraum zurückzahlen. Eine gut durchdachte Finanzierung reduziert nicht nur die monatliche Belastung, sondern führt auch langfristig zu mehr finanzieller Sicherheit.

Bei der Immobilienfinanzierung werden Sie auf verschiedene Begriffe stossen, darunter Baukredit und Hypothekendarlehen.

Ein Baukredit ist speziell für den Bau oder den Erwerb eines Neubaus gedacht. Sie deckt in der Regel die Kosten für den Bau eines Hauses oder den Kauf einer neu errichteten Immobilie ab. Sie bietet Ihnen oft flexiblere Auszahlungsmöglichkeiten, die an den Fortschritt des Bauprojekts angepasst sind.

Das Hypothekendarlehen hingegen ist die klassische Form der Immobilienfinanzierung. Es wird durch eine Grundschuld oder Hypothek auf die erworbene Immobilie besichert.

Dies bedeutet, dass die Bank das Recht hat, die Immobilie im Falle eines Zahlungsausfalls zu veräussern, um das Darlehen zu tilgen. Diese Darlehensform ist besonders geeignet, wenn Sie eine bestehende Immobilie kaufen möchten.

Beide Finanzierungsmodelle im Überblick

Ein grosser Vorteil des klassischen Hypothekendarlehens ist die Planungssicherheit, insbesondere bei einem festen Zinssatz. Sie wissen genau, wie hoch Ihre monatlichen Belastungen sind und können diese über die gesamte Laufzeit kalkulieren. Allerdings bedeutet eine lange Laufzeit auch eine längere Verpflichtung, und bei variablen Zinssätzen besteht das Risiko steigender Zinsen.

Ein Baukredit wird, anders als beim klassischen Hypothekendarlehen, meist in mehreren Tranchen ausgezahlt, die sich an den Fortschritt des Bauprojekts anpassen. Dadurch zahlen Sie Zinsen nur auf die Beträge, die bereits ausgezahlt wurden, was während der Bauphase eine finanzielle Entlastung sein kann.

Achten Sie darauf, dass die Auszahlung der Tranchen flexibel gestaltet werden kann, um unvorhergesehene Bauverzögerungen abzudecken. Es ist auch ratsam, eine ausreichend lange Zinsbindungsfrist zu wählen, um vor Zinserhöhungen während der Bauzeit geschützt zu sein.

Ein weiteres Finanzierungsmodell, das immer beliebter wird, ist die Saron-Hypothek. Sie basiert auf dem Swiss Average Rate Overnight (SARON) und ist eine Form der variabel verzinsten Hypothek. Der Zinssatz passt sich dabei regelmässig den aktuellen Marktentwicklungen an. 

Der Vorteil dieses Modells liegt darin, dass Saron-Hypotheken in Phasen niedriger Zinsen günstigere Konditionen bieten als langfristige Festhypotheken. Allerdings besteht hier, wie bei variabel verzinsten Krediten generell, das Risiko steigender Zinsen, was zu höheren monatlichen Belastungen führen kann.

Vorteile der Saron-Hypothek: Der Zinssatz wird periodisch an die Marktbedingungen angepasst, was besonders in Zeiten niedriger Zinsen attraktiv sein kann. Die Saron-Hypothek hat keine feste Laufzeit, wodurch sie bei Bedarf flexibel in eine Festhypothek umgewandelt werden kann.

Nachteile der Saron-Hypothek: Zinsrisiko: Da der Zinssatz schwankt, können unvorhergesehene Zinserhöhungen zu steigenden Kosten führen. Erhöhte Unsicherheit: Die fehlende Planbarkeit kann in unsicheren Marktzeiten für Kreditnehmer unangenehm sein.

Bei allen Finanzierungsmodellen hat die Höhe Ihres Eigenkapitals direkten Einfluss auf die Konditionen Ihres Kredits. Je mehr Eigenkapital Sie einbringen, desto geringer ist das Risiko für die Bank – das führt in der Regel zu besseren Zinssätzen und niedrigeren monatlichen Raten.

In der Regel wird empfohlen, mindestens 20 % des Kaufpreises als Eigenkapital einzubringen. Dabei ist zu beachten, dass mindestens 10 % des Kaufpreises aus sogenannten „harten“ Eigenmitteln stammen müssen, die nicht aus der Pensionskasse (2. Säule) oder der Säule 3a kommen dürfen.

Gelder aus der 2. Säule können für die verbleibenden 10 % des Eigenkapitals verwendet werden, jedoch nicht für den gesamten Anteil von 20 %.

Das kann Ihnen helfen, nicht nur die Zinsen zu senken, sondern auch zusätzliche Kosten wie die Steuer und Notarkosten zu decken, ohne Ihren Kreditrahmen zu überschreiten.

Wenn Ihr Eigenkapital noch nicht ausreicht, können Sie über den Verkauf von Vermögenswerten, staatliche Förderprogramme oder auch durch eine Schenkung von Familienangehörigen nachdenken. Auch die Nutzung von Ersparnissen, die Sie langfristig angelegt haben, kann sinnvoll sein, um Ihre Eigenkapitalquote zu erhöhen.

Regionale Besonderheiten der Immobilienfinanzierung

Beim Hauskauf in Städten wie Frauenfeld, Winterthur und Schaffhausen ist es wichtig, die lokalen Besonderheiten zu kennen. Diese können Ihre Finanzierung massgeblich beeinflussen.

Wie Sie Ihr Traumhaus am besten finden, haben wir für Sie hier zusammengestellt: Von Aargau bis Zürich: So verändert das Internet die Immobiliensuche in der Schweiz.

Die Immobilienpreise in der Region sind in den letzten Jahren stetig gestiegen. In Winterthur liegt der Durchschnittspreis für ein Haus aktuell bei rund 1,4 Millionen Franken, während in Frauenfeld etwa 1,27 Millionen Franken gezahlt werden. 

Käufer müssen oft mehr Eigenkapital einbringen, um attraktive Kreditkonditionen zu erhalten – wer sich frühzeitig um eine solide Finanzierung kümmert, ist klar im Vorteil.

Regionale Banken in Thurgau bieten oft spezielle Hypothekenkonditionen, die auf die Bedürfnisse der lokalen Käufer abgestimmt sind. Wenn Sie sich frühzeitig bei diesen Banken informieren, können Sie von attraktiven Angeboten profitieren, die Ihnen nationale Banken nicht bieten.

Hypothekendarlehen optimal nutzen

Ein Hypothekendarlehen ist eine langfristige Verpflichtung, die sorgfältig geplant werden sollte.

Bei der Wahl zwischen variablen und festen Zinssätzen kommt es darauf an, wie viel Sicherheit Sie wünschen. Ein fester Zinssatz bleibt während der gesamten Laufzeit des Darlehens konstant. Das gibt Ihnen Planungssicherheit, da Ihre monatlichen Raten gleich bleiben, unabhängig davon, wie sich die Zinsen am Markt entwickeln.

Ein variabler Zinssatz hingegen passt sich regelmässig an die aktuellen Marktbedingungen an. Das bedeutet, dass Ihre Raten steigen oder fallen können. Diese Option ist riskanter, bietet aber die Möglichkeit, von sinkenden Zinsen zu profitieren.

Die Laufzeit Ihres Darlehens beeinflusst sowohl die Höhe Ihrer monatlichen Raten als auch die Gesamtkosten des Kredits.

Eine längere Laufzeit führt zu niedrigeren Monatsraten, erhöht jedoch die Gesamtkosten, da Sie über einen längeren Zeitraum Zinsen zahlen.

Eine kürzere Laufzeit hat höhere Monatsraten, senkt aber die Gesamtkosten, da Sie schneller tilgen und somit weniger Zinsen zahlen.

Sondertilgungen sind zusätzliche Zahlungen, die Sie über die regulären Monatsraten hinaus leisten. Sie helfen, die Restschuld schneller zu reduzieren und die Gesamtkosten des Darlehens zu senken. Nutzen Sie Sondertilgungen, wann immer es Ihre finanzielle Situation erlaubt. Achten Sie jedoch darauf, dass Ihre Darlehensbedingungen Sondertilgungen ohne oder mit nur geringen Gebühren zulassen.

Sondertilgungen sind besonders sinnvoll, wenn Sie unerwartet zu Geld kommen, etwa durch eine Erbschaft oder einen Bonus. Sie können so die Laufzeit Ihres Darlehens verkürzen und Zinskosten sparen.

Eine Umschuldung oder Refinanzierung kann sinnvoll sein, wenn sich die Zinsen stark verändert haben oder wenn Ihre finanzielle Situation eine Anpassung erfordert. Bei einer Umschuldung lösen Sie Ihr bestehendes Darlehen durch ein neues, oft zu besseren Konditionen, ab. Dies kann zu niedrigeren Monatsraten oder einer kürzeren Laufzeit führen.

Wichtig ist, die Kosten einer Umschuldung zu berücksichtigen. Dazu gehören mögliche Vorfälligkeitsentschädigungen und Gebühren für den neuen Kredit.

Wie strukturieren Sie Ihre Immobilienfinanzierung?

Starten Sie mit einer ehrlichen Bestandsaufnahme Ihrer Finanzen. Das mag zunächst herausfordernd wirken, doch mit einem klaren Überblick über Einnahmen, Ausgaben und Ersparnisse legen Sie den Grundstein für eine solide Finanzierung.

Setzen Sie sich ein realistisches Budget, das nicht nur den Kaufpreis, sondern auch alle Nebenkosten wie Notar- und Steuergebühren berücksichtigt. Ihr Eigenkapital ist dabei Ihr grösster Trumpf: Je mehr Sie einbringen, desto bessere Konditionen können Sie verhandeln.

Vergleichen Sie verschiedene Kreditangebote nicht nur nach dem Zinssatz. Achten Sie auch darauf, wie flexibel die Rückzahlung gestaltet ist und ob Sondertilgungen möglich sind. Das gibt Ihnen Spielraum und Sicherheit in der Finanzierung.

Mit über 20 Jahren Erfahrung haben wir ein starkes Netzwerk an Banken und Finanzexperten aufgebaut. Gerne beraten wir Sie individuell und vermitteln Ihnen die richtigen Kontakte. Gemeinsam finden wir die optimale Lösung, damit Ihr Traum vom Eigenheim Realität wird!


Neueste Artikel

Weiterlesen

Grundbuchauszug prüfen vor dem Kauf: Risiken für Liegenschaften im Thurgau erkennen

ZURÜCK ZUR ÜBERSICHT

Die Bedeutung von Dienstbarkeiten und Wohnrechten für Käufer

Sie haben endlich ein Haus im Grünen gefunden – auf den ersten Blick scheint alles zu passen. Doch haben Sie wirklich geprüft, was Sie da kaufen? Oder verlassen Sie sich auf Exposé, Lage und Bauchgefühl?

Beim Immobilienkauf entscheidet oft nicht das Sichtbare, sondern das, was im Grundbuchauszug festgehalten ist. Dienstbarkeiten, Wohnrechte, Vormerkungen oder alte Wegerechte sind dort verbindlich eingetragen – manchmal unscheinbar, aber mit langfristigen Folgen. Darf ein Nachbar Ihre Parzelle nutzen? Verläuft eine Leitung durch den Garten? Oder besteht ein Wohnrecht, das Ihre Nutzung über Jahre einschränkt?

Wer im Thurgau eine Liegenschaft kauft, kommt deshalb an einer sorgfältigen Due Diligence nicht vorbei. Der Grundbuchauszug ist dabei keine trockene Formalität für Juristen, sondern Ihre wichtigste Entscheidungsgrundlage. Er zeigt, wem die Liegenschaft gehört, welche Rechte Dritte haben und wo Nutzung oder Wert eingeschränkt sein können.

In diesem Artikel erfahren Sie, wie Sie den Grundbuchauszug richtig lesen, welche Dienstbarkeiten im Thurgau häufig sind und wie Wohnrechte, Wegerechte oder Leitungsrechte Ihre Nutzung und den Wert Ihrer Liegenschaft beeinflussen. Damit Sie informiert und sicher kaufen können.

Andere Kategorien

Der Grundbuchauszug ist die Grundlage jeder Due Diligence

Bevor Sie sich in Grundrisse, Ausbauideen oder Preisverhandlungen vertiefen, sollten Sie einen Schritt zurückgehen. Die wichtigste Frage lautet: Was sagt der Grundbuchauszug wirklich über die Liegenschaft aus? Genau hier beginnt eine seriöse Due Diligence.

Der Grundbuchauszug ist kein reines Verwaltungsdokument. Er ist die juristische Wahrheit über die Liegenschaft. Alles, was dort eingetragen ist, gilt – unabhängig davon, was im Verkaufsgespräch erwähnt wird oder im Exposé steht.

Übrigens: Seit 2012 müssen neue Dienstbarkeiten immer öffentlich beurkundet werden. Ältere Einträge, die vor diesem Datum entstanden sind, können aber auch ohne diese Form gültig sein – das kommt im Thurgau noch recht häufig vor.

Eigentumsverhältnisse, Dienstbarkeiten, Wohnrechte oder Vormerkungen sind verbindlich und gehen mit dem Kauf automatisch auf Sie über.

Damit Sie den Grundbuchauszug richtig einordnen können, lohnt sich ein strukturierter Blick auf seinen Aufbau. Das Dokument folgt einer klaren Logik.

Am Anfang stehen die Grundstücksangaben. Dazu gehören Parzellennummer, Lage, Fläche und die Bezeichnung der Liegenschaft. Prüfen Sie hier, ob die Angaben mit dem Kaufobjekt übereinstimmen. Gerade bei mehreren Parzellen oder angrenzenden Grundstücken kommt es immer wieder zu Missverständnissen.

Diese Information ist zentral, denn nur der im Grundbuch eingetragene Eigentümer – oder ein von ihm gültig bevollmächtigter Vertreter – kann eine Liegenschaft rechtsgültig übertragen. Der Eigentumsübergang erfolgt dabei erst mit dem Eintrag im Grundbuch.

Besonders wichtig ist der Teil Lasten und Beschränkungen. In diesem Abschnitt finden Sie Dienstbarkeiten, Wohnrechte, Nutzniessungen sowie weitere Rechte Dritter. Diese Einträge wirken direkt auf Ihre Nutzungsmöglichkeiten und auf den Wert der Liegenschaft. Lesen Sie hier nicht nur die Bezeichnung, sondern verlangen Sie immer auch die zugehörigen Belege.

Ergänzend dazu enthält der Grundbuchauszug Vormerkungen und Anmerkungen. Sie weisen auf zukünftige oder bedingte Rechte hin, etwa Vorkaufsrechte oder spezielle Verpflichtungen. Auch wenn sie oft harmlos wirken, können sie Ihre Flexibilität als Käufer deutlich einschränken.

Zum Schluss folgen die Pfandrechte, meist Hypotheken oder Schuldbriefe. Für Sie ist entscheidend, ob und wie diese Rechte vor dem Eigentumsübergang gelöscht werden und welchen Rang sie haben.

Um bei den vielen Fachbegriffen der Immobilienwelt den Überblick zu behalten, haben wir Ihnen einen kleinen Leitfaden zusammengestellt: Hypothekarzinsen, Eigenmietwert & Co.: Immobilienwissen für Käufer und Verkäufer.

Eigentumsverhältnisse, Lasten und Beschränkungen richtig verstehen

Viele Käufer gehen davon aus, dass „Eigentum“ gleich Eigentum ist. Der Grundbuchauszug zeigt jedoch sehr genau, in welcher Form eine Liegenschaft gehalten wird – und das hat direkte Folgen für Nutzung, Entscheidungsfreiheit und Risiken.

Beim Alleineigentum ist die Situation am einfachsten. Eine Person oder eine juristische Einheit ist alleiniger Eigentümer und kann grundsätzlich frei über die Liegenschaft verfügen.

Anders sieht es beim Miteigentum aus. Hier gehören Anteile der Liegenschaft mehreren Personen. Entscheidungen über Nutzung, Umbauten oder Verkauf erfordern oft die Zustimmung aller Beteiligten. Im Grundbuchauszug ist zwar der Anteil klar geregelt, nicht aber, wie konfliktfrei die Zusammenarbeit funktioniert. Das sollten Sie zusätzlich abklären.

Beim Stockwerkeigentum besitzen sie einen klar definierten Teil der Liegenschaft, teilen sich aber gemeinschaftliche Bereiche wie Dach, Fassade oder Zufahrten. Entscheidend ist hier nicht nur der Grundbuchauszug, sondern auch das Reglement. Sondernutzungsrechte, etwa für Gärten oder Parkplätze, können Ihre Nutzung erweitern oder einschränken.

Wichtig ist zudem die saubere Abgrenzung zwischen Grundstück und Nutzung. Der Grundbuchauszug sagt Ihnen, was Ihnen rechtlich gehört. Er sagt nicht automatisch, was Sie baulich oder wirtschaftlich umsetzen dürfen. Genau hier entstehen später oft Enttäuschungen.

Nicht jede Einschränkung einer Liegenschaft springt sofort ins Auge. Genau deshalb ist der Abschnitt Lasten und Beschränkungen besonders wichtig. Hier zeigt sich, was Sie dürfen – und was nicht.

Grundsätzlich wird zwischen privaten Rechten und öffentlich-rechtlichen Einschränkungen unterschieden. Private Rechte betreffen meist Dienstbarkeiten oder Wohnrechte zugunsten Dritter. Sie sind konkret, individuell geregelt und direkt im Grundbuch eingetragen. Diese Rechte gelten unabhängig davon, ob Sie sie aktiv nutzen oder nicht.

Öffentlich-rechtliche Einschränkungen stammen von Behörden und sind nicht immer vollständig im Grundbuchauszug ersichtlich. Dazu zählen Bauzonen, Schutzvorschriften oder Nutzungsvorgaben. Diese werden in der Schweiz in der Regel über den ÖREB-Kataster ausgewiesen und sollten im Rahmen der Due Diligence zwingend zusätzlich geprüft werden. Wer hier nur das Grundbuch prüft, übersieht oft entscheidende Punkte.

Inzwischen werden im Kanton Thurgau auch einige wichtige öffentlich-rechtliche Belastungen (z. B. Denkmalschutz oder Gewässerschutzzonen) häufiger direkt als Anmerkung im Grundbuch vermerkt – das macht die Prüfung etwas einfacher, ist aber noch nicht bei jeder Liegenschaft der Fall.

Für Käufer im Thurgau ist diese Unterscheidung besonders wichtig. Ländliche Liegenschaften sind häufig mit alten Rechten belastet, während gleichzeitig kommunale Vorschriften stark variieren können. Beides beeinflusst, ob Umbauten, Anbauten oder eine andere Nutzung realistisch sind.

Vormerkungen und Dienstbarkeiten im Grundbuch: Warnsignale für Käufer

Vormerkungen wirken oft technisch oder harmlos, können aber Ihre Flexibilität als Eigentümer deutlich einschränken. Genau deshalb verdienen sie im Grundbuchauszug besondere Aufmerksamkeit.

Eine Vormerkung sichert Rechte, die erst in Zukunft wirksam werden oder an bestimmte Bedingungen geknüpft sind. Dazu zählen unter anderem Vorkaufsrechte, Kaufrechte oder Rückkaufsrechte. Auch persönliche Verpflichtungen können vorgemerkt sein. Entscheidend ist: Diese Rechte binden nicht nur den aktuellen Eigentümer, sondern gehen beim Kauf auf Sie über.

Für Käufer bedeutet das ein reales Risiko. Ein Vorkaufsrecht kann dazu führen, dass ein Dritter die Liegenschaft zu festgelegten Bedingungen übernimmt. Ein Kaufrecht kann den späteren Verkauf erschweren oder zeitlich blockieren. Solche Einträge beeinflussen Ihre Planung, Ihre Verhandlungsposition und in gewissen Fällen sogar die Finanzierbarkeit.

Lesen Sie Vormerkungen nie isoliert. Verlangen Sie immer die zugehörigen Belege und achten Sie auf Laufzeit, Bedingungen und Begünstigte. Erst der genaue Wortlaut zeigt, wie weitreichend das Recht tatsächlich ist.

Dienstbarkeiten sind Rechte, die Dritten eine bestimmte Nutzung Ihrer Liegenschaft erlauben. Diese Rechte sind im Grundbuch eingetragen und gelten dauerhaft – unabhängig davon, wer Eigentümer ist.

Grundsätzlich unterscheidet man zwischen Grunddienstbarkeiten und persönlichen Dienstbarkeiten. Eine Grunddienstbarkeit ist an ein anderes Grundstück gebunden. Typische Beispiele sind Wegerechte oder Leitungsrechte zugunsten einer Nachbarparzelle. Das Recht bleibt also bestehen, auch wenn der Nachbar wechselt.

Persönliche Dienstbarkeiten aber sind an eine bestimmte Person gebunden. Dazu zählen insbesondere Wohnrechte oder Nutzniessungen. Sie enden nicht automatisch mit einem Eigentümerwechsel der Liegenschaft, sondern erst gemäss den im Grundbuch festgehaltenen Bedingungen.

Eine Dienstbarkeit kann sich auf einen kleinen Bereich beschränken oder grosse Teile der Parzelle betreffen. Der Grundbuchauszug nennt zwar die Art des Rechts, nicht aber immer alle Details. Diese stehen oft in den Belegen oder Plänen.

Haben Sie den Grundbuchauszug Ihrer Liegenschaft gründlich geprüft?

Der Kauf einer Liegenschaft ist eine der grössten Entscheidungen in Ihrem Leben. Umso wichtiger ist es, dass Sie nicht nur das Objekt selbst beurteilen, sondern auch die rechtlichen Rahmenbedingungen verstehen, die dauerhaft mit der Liegenschaft verbunden sind.

Am sichersten fahren Sie, wenn Sie den Grundbuchauszug – am besten zusammen mit den dazugehörigen Urkunden und Plänen – von einem Notar, einem Immobilienanwalt oder direkt beim Grundbuchamt durchsehen lassen. Das erspart Ihnen später böse Überraschungen.

Wenn Sie Hilfe bei der richtigen Einschätzung brauchen, schreiben Sie uns einfach. Wir sind seit über 20 Jahren erfolgreich im Thurgau tätig und stehen Ihnen bei allen Fragen gerne zur Seite.


Neueste Artikel

Weiterlesen

Ihr Traum vom Chalet – Warum der Winter ideal für den Kauf ist

ZURÜCK ZUR ÜBERSICHT

Wallis, Berner Oberland, Bündnerland oder Tessin: Wo soll Ihr Ferienhaus stehen?

Es ist ein kalter Wintermorgen, der Schnee glitzert auf den Berggipfeln, und aus dem Kamin Ihres Chalets steigt der wohlige Duft von brennendem Holz in die klare Bergluft. Sie treten hinaus auf die Veranda, atmen tief ein und spüren die frische, klare Kälte auf Ihrem Gesicht.

Vor Ihnen erstreckt sich eine märchenhafte Winterlandschaft – das sanfte Knirschen des Schnees, die unberührte Stille und die majestätischen Gipfel, die im Morgenlicht erstrahlen. 

Dieser Traum könnte bald Wirklichkeit werden, wenn Sie sich für den Kauf eines Chalets in einer der schönsten Winterregionen der Schweiz entscheiden. Der Winter ist mehr als eine Zeit für gemütliche Tage vor dem Kamin – er ist auch der ideale Moment, um Ihre Traumimmobilie zu erwerben. 

Während viele Käufer erst im Sommer aktiv werden, bietet die kalte Jahreszeit oft bessere Preise und weniger Konkurrenz, was clevere Käufer gezielt nutzen können, um sich den lang ersehnten Rückzugsort in den Bergen zu sichern.

Damit Sie den idealen Standort finden, stellen wir Ihnen die schönsten Winterregionen der Schweiz vor und geben Ihnen wertvolle Tipps für den Kauf. 

Andere Kategorien

Die besten Regionen für Ihr Chalet

Das Wallis steht für traditionelle Schweizer Chalets und atemberaubende Alpenlandschaften. In Zermatt mit dem berühmten Matterhorn oder in Verbier erlebt man Wintersport auf Weltklasseniveau, begleitet von einer erstklassigen Infrastruktur für Ski, Snowboard und Wellness.

Während Verbier eine lebhafte Saison und Après-Ski-Atmosphäre bietet, punktet das ruhige Saas-Fee mit ungestörter Natur – ideal für Erholungssuchende.

Im Berner Oberland entfalten die Gipfel von Jungfrau, Mönch und Eiger ihre imposante Wirkung. In Grindelwald oder Wengen finden Wintersportler und Naturliebhaber ideale Bedingungen, begleitet von einer breiten Auswahl an Chalets – von urigen Holzhäusern bis hin zu modernen Berghäusern.

Diese Region ist bekannt für ihre beschaulichen Dörfer und die authentische Alpenkultur und bietet Chalet-Käufern ein ruhiges Zuhause in beeindruckender Kulisse.

Graubünden, auch Bündnerland genannt, vereint einige der bekanntesten Skigebiete der Schweiz, darunter St. Moritz und Davos. Diese Region verbindet exklusive Wintersportorte mit einer Fülle an Freizeitmöglichkeiten und erstklassiger Infrastruktur.

In charmanten Dörfern wie Arosa oder Lenzerheide finden Chalet-Käufer naturnahe Rückzugsorte mit Nähe zu den Skigebieten. 

Wer dem strengen Winter entfliehen und dennoch die Nähe zur Schneelandschaft schätzt, findet im Tessin perfekte Bedingungen. Das milde Klima und die Verbindung von mediterraner Atmosphäre mit alpiner Kulisse schaffen ein einzigartiges Umfeld. 

Orte wie Ascona oder Lugano bieten eine reizvolle Mischung aus winterlicher Ruhe und mediterranem Charme, mit Chalets, die oft von südländischem Stil geprägt sind. 

Weniger Konkurrenz und bessere Preise – deshalb ist der Winter die beste Zeit für den Immobilienkauf

Im Sommer zieht beispielsweise das Wallis zahlreiche Wanderer, Radfahrer und Naturliebhaber an, und die Nachfrage nach Immobilien erreicht in dieser Zeit ihren Höhepunkt. 

Im Winter hingegen, wenn die Region vor allem von Wintersportlern frequentiert wird, bleibt der Konkurrenzdruck auf dem Immobilienmarkt spürbar geringer.

Das bringt Ihnen als Käufer entscheidende Vorteile: weniger Hektik bei Besichtigungen und ausgezeichnete Verhandlungsmöglichkeiten, um einen fairen Preis auszuhandeln.

Ein Beispiel aus dem Tessin zeigt, wie lukrativ das sein kann: Ein Chalet nahe dem bezaubernden Verzascatal wurde im Sommer für 1,3 Millionen Franken angeboten, doch trotz der idealen Lage fanden sich keine Käufer.

Als der Winter anbrach, entschloss sich der Verkäufer, den Preis um 10 % zu senken, um den Verkauf zu beschleunigen. Ein kluger Käufer nutzte die Gelegenheit im Dezember und erwarb das Chalet für 1,17 Millionen Franken – ein echter Preisvorteil!

Neben dem finanziellen Plus erleben Sie das Objekt im Winter direkt unter realistischen Bedingungen: Ist der Zugang auch bei starkem Schneefall problemlos möglich? Arbeitet die Heizung zuverlässig, und sorgt die Isolierung für ein behagliches Raumklima? Solche Fragen lassen sich nur in der kalten Jahreszeit beantworten.

Mit einer winterlichen Besichtigung sichern Sie sich entscheidende Einblicke in den tatsächlichen Komfort und die Wintertauglichkeit der Immobilie. So sind Sie bestens vorbereitet und machen Ihre Investition zu einem langfristigen Gewinn – und geniessen bald schon die verschneiten Wintertage im eigenen Chalet!

So stellen Sie die Wintertauglichkeit ihres Ferienhauses sicher

Schnee und Kälte bringen oft Schwachstellen ans Licht, die im Sommer verborgen bleiben – vor allem bei der technischen Ausstattung und der Wintertauglichkeit eines Chalets. Eine Inspektion in der kalten Jahreszeit ermöglicht es Ihnen, potenzielle Probleme frühzeitig zu entdecken und unvorhergesehene Kosten zu vermeiden.

Ein besonders wichtiger Punkt im Winter ist die Heizung. Während sie im Sommer meist problemlos läuft, zeigt sich erst bei frostigen Temperaturen, ob das System verlässlich funktioniert.

Tipp: weitere nützliche Informationen zum Thema finden Sie hier: Die besten Heizsysteme für den Schweizer Winter – ein Vergleich.

Auch die Dämmung spielt eine entscheidende Rolle. Kleine undichte Stellen, die im Sommer kaum auffallen, können im Winter für kalte Zugluft sorgen und die Heizkosten steigen lassen. Achten Sie besonders auf die Isolierung an Fenstern und Türen. Spüren Sie in Fensternähe Kälte, weist das auf Schwachstellen hin, die den Wohnkomfort beeinträchtigen könnten.

Ein oft unterschätztes Risiko ist die Schneelast auf dem Dach. Besonders ältere Chalets können unter dem Gewicht einer hohen Schneedecke leiden. Eine winterliche Besichtigung gibt Ihnen die Chance, den Zustand des Daches genau zu prüfen und zu sehen, ob tragende Balken bereits Verschleiss zeigen oder Verstärkungen nötig sind.

Neben der Gebäudestruktur sollten Sie auch die Zufahrtswege und die Schneeräumung berücksichtigen. Gerade in abgelegenen Bergregionen ist es wichtig, dass die Zufahrten zuverlässig geräumt werden, um das Chalet jederzeit erreichen zu können. Beobachten Sie, ob die Strassen gut gepflegt und auch bei starkem Schneefall sicher sind.

Ebenso bedeutsam ist der Frostschutz für Wasserleitungen und Drainagesysteme. Im Sommer unsichtbar, zeigt sich erst im Winter, ob die Leitungen ausreichend geschützt sind. Unisolierte Rohre können bei Minustemperaturen einfrieren und platzen. Auch können gefrorene Drainagen beim Tauwetter Überflutungen verursachen. Prüfen Sie daher die sichtbaren Leitungen und fragen Sie gezielt nach Frostschutzmassnahmen, die der Vorbesitzer ergriffen hat.

Nutzen Sie die Gunst der Stunde für Ihren Chalet-Kauf?

Der Winter bringt nicht nur Schnee, sondern auch besondere Gelegenheiten für Immobilienkäufer. Während viele auf den Frühling warten, können Sie die ruhigere Jahreszeit nutzen, um Ihr Traumchalet zu finden – ohne Andrang und mit besten Chancen, ein echtes Juwel zu entdecken.

Stellen Sie sich vor, wie Sie an einem klaren Wintermorgen im eigenen Chalet aufwachen, umgeben von glitzerndem Schnee und der stillen Schönheit der verschneiten Berge. Gemütliche Wochenenden im eigenen Heim, vielleicht am knisternden Kaminfeuer, während draussen die weisse Landschaft eine Atmosphäre von Ruhe und Geborgenheit schafft.

Freunde und Familie sind zu Besuch, geniessen die friedliche Abgeschiedenheit und den Blick auf die majestätischen Alpen. Diese besonderen Momente werden zu wertvollen Erinnerungen, die das Chalet zu einem ganz besonderen Rückzugsort machen.

Die klassischen Winterregionen wie das Wallis, das Berner Oberland und das Bündnerland bieten Ihnen dazu einzigartige Möglichkeiten. Hier finden Sie nicht nur traumhafte Chalets, sondern auch die Infrastruktur, die Sie für einen komfortablen und entspannten Aufenthalt brauchen.

Von charmanten Dörfern bis zu exklusiven Skiorten ist für jeden Geschmack etwas dabei – perfekt, um Ihre Vision eines Chalets in den Bergen wahr werden zu lassen und den Winter von seiner schönsten Seite zu erleben.

Mit unserer Erfahrung begleiten wir Sie gerne auf diesem Weg. Seit über 20 Jahren unterstützen wir Immobilienkäufer und stehen Ihnen von der ersten Besichtigung bis zum Vertragsabschluss zur Seite.

Unser Wissen über den Markt in diesen Winterregionen sorgt dafür, dass Ihr Chalet-Kauf reibungslos und erfolgreich verläuft. Schreiben Sie uns, und wir helfen Ihnen, Ihren Traum vom eigenen Chalet wahr werden zu lassen.


Neueste Artikel

Weiterlesen

Wie gross ist Ihre Wohnung wirklich?

ZURÜCK ZUR ÜBERSICHT

Nettowohnfläche, Hauptnutzfläche und Geschossfläche nach SIA 416 — die wichtigsten Flächenbegriffe verständlich erklärt

Sie schauen sich ein Inserat an: 140 Quadratmeter, schöne Dachwohnung, gut geschnitten. Im Bauplan des Verkäufers stehen dann plötzlich 125 Quadratmeter. Und die Bank, bei der Sie die Finanzierung besprechen, rechnet mit 118. Drei Zahlen, drei Absender, eine Wohnung. 

Wer im Thurgau, rund um Winterthur oder in der Region Schaffhausen eine Immobilie kauft oder verkauft, begegnet diesen Diskrepanzen regelmässig. Sie führen zu Verunsicherung, manchmal zu Streit. In jedem Fall aber fragt man sich: Was ist denn nun die richtige Zahl?

Die unbequeme Antwort vorweg: In der Schweiz gibt es keine einheitliche, rechtsverbindliche Definition der Wohnfläche. Im Umlauf sind stattdessen zwei Systeme — die Nettowohnfläche nach dem Wohnungs-Bewertungs-System des Bundesamts für Wohnungswesen und die Hauptnutzfläche nach SIA-Norm 416. Dazu kommen verwandte Begriffe wie Geschossfläche oder Bruttowohnfläche. 

Dieser Artikel ordnet die verschiedenen Begriffe ein und zeigt, was zur Wohnfläche zählt und was nicht. Damit Sie wissen, worauf Sie bei der Berechnung Ihrer Wohnfläche beim Kauf, Verkauf und bei der Finanzierung achten sollten.

Andere Kategorien

Nettowohnfläche und Hauptnutzfläche — zwei Definitionen, eine Wohnung

Das Grundproblem ist schnell erklärt: Weil es keine einheitliche Regelung gibt, haben sich in der Schweizer Immobilienbranche zwei parallele Begriffssysteme etabliert. Beide sind korrekt, beide werden verwendet und beide führen unter Umständen zu unterschiedlichen Zahlen für dieselbe Wohnung.

Die Nettowohnfläche wird vom Bundesamt für Wohnungswesen im sogenannten Wohnungs-Bewertungs-System (WBS) definiert. Die Formulierung ist präzise: Zur Nettowohnfläche zählen sämtliche begeh- und belegbaren Bodenflächen innerhalb der Wohnung ab einer Raumhöhe von 150 Zentimetern. Das WBS hat seine Wurzeln im Wohnraum- und Eigentumsförderungsgesetz von 1974 und dient dem Bund als Beurteilungsgrundlage bei der Wohnraumförderung. Die aktuelle Ausgabe von 2025 arbeitet mit 66 Beurteilungskriterien.

Die Hauptnutzfläche ist der Begriff der SIA-Norm 416, herausgegeben vom Schweizerischen Ingenieur- und Architektenverein. Sie umfasst die Summe aller begeh- und belegbaren Wohnflächen inklusive der nichttragenden Innenwände. Tragende Wände und Aussenwände zählen als Konstruktionsflächen nicht dazu. Auch die Nebennutzflächen — also Keller, Estrich, Waschküche oder Abstellraum — werden separat geführt.

Die beiden Definitionen überlappen sich weitgehend, unterscheiden sich aber im Detail. Flächen unter Einbauschränken oder Badewannen werden nach SIA 416 beispielsweise zur Hauptnutzfläche gezählt. In Frauenfeld können für dieselbe Wohnung zwei korrekte Berechnungen nach unterschiedlicher Norm daher durchaus um mehrere Quadratmeter voneinander abweichen.

Wichtig zu wissen: Für Immobilieninserate gibt es in der Schweiz keinen verbindlichen Standard. Welche Zahl im Exposé steht, ist eine Frage der Praxis des jeweiligen Maklers oder Verkäufers — nicht der gesetzlichen Vorgabe. Ein Blick auf die Grundrisse und eine gezielte Nachfrage, nach welcher Norm gerechnet wurde, gehören daher zur sorgfältigen Vorbereitung eines Immobilienkaufs.

Was eine unabhängige Einschätzung liefern kann, lesen Sie im Beitrag zum Thema: Immobilienbewertung, Wertgutachten und Verkehrswertschätzung – wann brauchen Sie was?

SIA 416 in der Praxis — was zur Wohnfläche zählt und was nicht

Die SIA-Norm 416 regelt Flächen und Volumen von Gebäuden und gilt als der Branchenstandard in der Schweiz. Sie löste die ältere Norm SIA 116 von 1952 ab, die noch mit pauschalen Zuschlägen für Dächer oder Fundamente arbeitete. Die aktuelle SIA 416 basiert dagegen auf der tatsächlichen geometrischen Realität eines Gebäudes. Gemessen wird, was physisch vorhanden ist.

Die Norm unterscheidet mehrere zentrale Kennzahlen. Neben der bereits erwähnten Hauptnutzfläche sind die wichtigsten:

Geschossfläche: Die Summe aller Grundflächen eines Stockwerks, inklusive der Wände. Sie ist nicht identisch mit der Wohnfläche, sondern eine Brutto-Kennzahl — relevant für Baubewilligungen und die Berechnung der Ausnützungsziffer. Wer die Geschossfläche SIA 416 seiner Immobilie mit der vermarkteten Wohnfläche vergleicht, wird regelmässig einen deutlichen Unterschied feststellen, allein weil die Wandquerschnitte eingerechnet sind.

Nebennutzfläche: Räume, die nicht dem Hauptzweck Wohnen dienen. Dazu gehören Keller, Estrich, Garage oder Waschküche. Sie zählen nicht zur Hauptnutzfläche und damit auch nicht zur üblicherweise beworbenen Wohnfläche.

Gebäudegrundfläche und Gebäudevolumen: Der Fussabdruck des Gebäudes auf dem Grundstück und das umbaute Volumen in Kubikmetern. Beides Kennzahlen für Architekten, Bewerter und Versicherungen.

Zur Hauptnutzfläche einer Wohnung zählen klassischerweise Wohn- und Schlafräume, Küche, Bad, Flure sowie die Flächen unter Einbauschränken und Badewannen. Balkone, Terrassen und unbeheizte Aussenbereiche zählen nicht dazu. Ein Wintergarten wird nur dann angerechnet, wenn er ganzjährig beheizt und bewohnbar ist. Diese Abgrenzung ist in der Schweiz allerdings nicht einheitlich geregelt und sollte im konkreten Fall transparent deklariert werden.

Ein konkretes Rechenbeispiel verdeutlicht den Unterschied: Nehmen Sie eine Vierzimmerwohnung mit einer Geschossfläche von 130 Quadratmetern. Rechnen Sie die Wand- und Konstruktionsflächen heraus, bleiben je nach Grundriss etwa 108 bis 115 Quadratmeter Hauptnutzfläche übrig. Die Nettowohnfläche nach WBS liegt meist sehr nahe an diesem Wert — bei besonderen Grundrissen mit vielen Einbauten oder niedrigen Räumen kann sie jedoch abweichen.

Der Sonderfall Dachschrägen ist praktisch bedeutsam: Nach WBS-Definition werden Flächen ab einer Raumhöhe von 150 Zentimetern angerechnet. Was tiefer ist, zählt nicht. Wer also eine Dachwohnung betrachtet, sollte bei der Besichtigung gedanklich die niedrigen Bereiche abziehen — sie fehlen auf dem Papier, selbst wenn sie gemütlich wirken und sich gut nutzen lassen.

Was die Wohnfläche für Kauf, Verkauf und Finanzierung bedeutet

Aus einer Begriffsfrage wird schnell eine wirtschaftliche und rechtliche: Die angegebene Wohnfläche beeinflusst Kaufpreis, Finanzierung und spätere Ansprüche bei Abweichungen. Wer eine Immobilie im Thurgau oder im Grossraum Winterthur kauft, sollte die folgenden Punkte kennen.

Beim Kauf: Flächenangaben im Exposé und besonders im öffentlich beurkundeten Kaufvertrag sind rechtlich relevant. Nach Art. 197 OR haftet der Verkäufer dem Käufer für zugesicherte Eigenschaften sowie für körperliche oder rechtliche Mängel, die den Wert oder die Tauglichkeit der Kaufsache erheblich mindern. Eine deutlich zu hoch angegebene Wohnfläche kann grundsätzlich einen solchen Mangel darstellen. Anders als in Deutschland, wo die Rechtsprechung eine 10-Prozent-Schwelle etabliert hat, existiert in der Schweiz keine gerichtlich fixierte Prozentgrenze, ab der eine Abweichung automatisch als erheblicher Mangel gilt. Die Beurteilung erfolgt im Einzelfall.

Gewährleistungsausschluss: Bei älteren Liegenschaften findet sich im Kaufvertrag häufig die Klausel „gekauft wie gesehen“. Ein solcher Ausschluss ist nach Art. 199 OR jedoch nichtig, wenn der Verkäufer einen Mangel arglistig verschwiegen hat. Die Verjährungsfrist beträgt in diesem Fall zehn Jahre. Der Nachweis der Arglist ist in der Praxis allerdings schwierig und setzt in der Regel eine sorgfältige Dokumentation voraus.

Verjährung bei Bauwerken: Gewährleistungsansprüche bei Bauwerken verjähren nach Art. 219 OR fünf Jahre ab Eigentumsübergang beziehungsweise Grundbucheintrag. Ohne Gewährleistungsausschluss gilt die allgemeine Frist von zwei Jahren ab Übergabe.

Beim Verkauf: Wer eine Liegenschaft anbietet, sollte klar deklarieren, nach welcher Norm die Fläche berechnet wurde — SIA 416 Hauptnutzfläche oder WBS Nettowohnfläche. Diese Transparenz ist kein Nice-to-have, sondern schützt vor späteren Auseinandersetzungen.

Was beim Vertragsabschluss zu beachten ist, finden Sie auch in unserem Artikel zum Thema: Gut vorbereitet zum Notar: Was Schweizer Hausverkäufer über ihren Kaufvertrag wissen müssen.

Bei der Finanzierung: Banken arbeiten bei der Bewertung von Wohnimmobilien überwiegend mit hedonischen Schätzmodellen. Diese vergleichen die Immobilie anhand zahlreicher Merkmale — Lage, Zustand, Ausbaustandard und eben auch die Fläche — mit ähnlichen Objekten, für die tatsächliche Transaktionspreise vorliegen. Die Flächenangabe ist eine der zentralen Eingangsgrössen. Weicht die Schätzung der Bank deutlich vom Inserat ab, reduziert sich entsprechend die mögliche Hypothekenhöhe — was für Käufer spürbare Konsequenzen hat, da mehr Eigenkapital eingebracht werden muss. Eine saubere und vergleichbare Flächenberechnung liegt daher auch im Interesse jedes Kaufinteressenten.

Fazit: Zwei korrekte Zahlen zur Nettowohnfläche sind die Regel

Wer sich in der Schweiz mit Wohnflächen befasst, sollte sich von einer Erwartung trennen: dass es für eine Wohnung genau eine richtige Zahl gibt. Zwei korrekte Zahlen für dieselbe Wohnung sind die Regel, nicht die Ausnahme — je nachdem, ob nach SIA 416 oder nach WBS gerechnet wurde. Wer das weiss, stellt die richtigen Fragen, vergleicht Angebote auf der richtigen Grundlage und verhandelt präziser.

Das Wissen um diese Begriffssystematik ist kein Nischenthema für Fachleute. Es betrifft jede Transaktion, jede Finanzierungsentscheidung und jeden Mietzins. Wer als Eigentümer seine Liegenschaft in Winterthur, Frauenfeld oder im ländlichen Thurgau verkaufen möchte, tut gut daran, die Flächen vor der Vermarktung sauber aufzuarbeiten und im Exposé die Berechnungsgrundlage explizit zu nennen. Das signalisiert Seriosität und vermeidet Diskussionen.

Prüfen Sie im Exposé, nach welcher Norm gerechnet wurde, und fragen Sie bei Unklarheit aktiv nach. Bei grösseren Transaktionen lohnt sich eine unabhängige Flächenberechnung durch eine Fachperson.

Ob Sie im Thurgau eine Immobilie kaufen oder verkaufen möchten oder eine ehrliche Einschätzung zur Fläche Ihrer Liegenschaft brauchen: Wir nehmen uns Zeit für Ihr Anliegen – schreiben Sie uns einfach.


Neueste Artikel

Weiterlesen

Eigentumswohnung kaufen: Sind kleine Wohnungen die ideale Kapitalanlage?

ZURÜCK ZUR ÜBERSICHT

Von der Einzimmerwohnung bis zur Terrassenwohnung – wie Sie die passende Eigentumswohnung für Ihre Investition finden

Kleine Wohnungen wie Einzimmerwohnungen bieten für viele Anleger spannende Chancen. In den Städten des Thurgau steigt die Nachfrage nach kompaktem Wohnraum stetig. 

Besonders Berufspendler, Singles und junge Paare suchen erschwingliche, gut gelegene Wohnungen, die sich flexibel an ihren Lebensstil anpassen. Für Sie als Anleger bedeutet das: stabil vermietbare Immobilien und attraktive Renditen – oft mit weniger Aufwand und Risiko als bei grösseren Objekten.

In diesem Artikel erfahren Sie, wie kleine Wohnungen zur wertvollen Kapitalanlage werden können. Wir zeigen Ihnen, welche Wohnungstypen besonders gefragt sind und worauf Sie beim Kauf achten sollten. Zudem helfen wir Ihnen bei der Entscheidung zwischen Neubau und Altbau und geben praktische Tipps zur erfolgreichen Vermietung und Verwaltung.

Nutzen Sie das Potenzial kleiner Wohnungen und sichern Sie sich eine unkomplizierte, langfristige Einnahmequelle.

Andere Kategorien

Warum sich kleine Wohnungen als Kapitalanlage lohnen

Kleine Wohnungen eröffnen Anlegern in der Schweiz attraktive Renditechancen, besonders in Regionen mit stetig wachsender Nachfrage nach kompaktem Wohnraum. Während die Immobilienpreise vielerorts weiter steigen, bleiben kleinere Wohnungen erschwinglich und bieten eine solide Basis für rentable Investitionen. Insbesondere im Kanton Thurgau, wo die Preise im Vergleich zu Zürich oder Genf noch moderater ausfallen, lassen sich gute Mietrenditen erzielen.

Einzimmerwohnungen und andere kompakte Wohnformen erfreuen sich bei verschiedensten Zielgruppen grosser Beliebtheit: Berufspendler, Studierende und Alleinstehende bevorzugen oft eine zentral gelegene, kleinere Wohnung, die sich einfach und flexibel nutzen lässt. Der Thurgau, mit seiner Nähe zum Bodensee und der schnellen Verbindung nach Zürich, bietet Pendlern den idealen Mix aus moderaten Mietpreisen und exzellenter Anbindung. Für Investoren bedeutet dies eine verlässliche Nachfrage und minimiertes Leerstandsrisiko.

Ein zusätzlicher Vorteil kleiner Wohnungen liegt im überschaubaren Instandhaltungsaufwand. Wenn Sie zudem auf energieeffiziente Massnahmen achten, können Sie die Betriebskosten weiter senken und Ihre Rendite optimieren.

Die verschiedenen Arten von kleinen Eigentumswohnungen

Die Wahl des richtigen Wohnungstyps erlaubt es Ihnen, gezielt junge Berufstätige, Pendler oder Freiberufler anzusprechen und stabile Mieteinnahmen zu erzielen.

Einzimmerwohnungen erfreuen sich vor allem in städtischen Lagen grosser Beliebtheit, da viele Mieter hier ein schlichtes und flexibles Zuhause schätzen. Für Investoren bieten sie niedrige Anschaffungskosten und minimierten Pflegeaufwand – die perfekte Grundlage für eine rentable Kapitalanlage.

Der Trend zum Homeoffice hat die Nachfrage nach kleinen Wohnungen mit separatem Arbeitsbereich deutlich gesteigert. Berufspendler, Selbstständige und Freiberufler bevorzugen Wohnungen, die Wohn- und Arbeitsraum vereinen. Diese Wohnungen schaffen durch eine clevere Raumaufteilung eine wertvolle Balance zwischen Wohnen und Arbeiten – ein überzeugendes Argument für Mieter, die viel von zu Hause aus tätig sind.

Ein Balkon oder eine Terrasse verleihen auch kleinen Wohnungen besonderen Reiz. Eine Terrassenwohnung spricht vor allem Paare, junge Familien und Pendler an, die urban leben möchten, jedoch auf einen privaten Aussenbereich Wert legen. In gefragten Regionen verbinden sie städtisches Leben mit dem Luxus eines Rückzugs im Freien.

Als Investor haben Sie die Wahl: Entscheiden Sie sich für die moderne Effizienz eines Neubaus oder den charmanten Charakter eines Altbaus? Beide Optionen bieten, besonders bei kleineren Wohnungen, klare Vorzüge – abhängig von Ihren Zielen und der Zielgruppe.

Neubauten überzeugen durch zeitgemässe Architektur, energieeffiziente Bauweise und moderne Ausstattung. Die geringeren Instandhaltungskosten und die nachhaltigen Materialien machen Neubauwohnungen besonders attraktiv für umweltbewusste Mieter und Berufspendler, die Komfort und Funktionalität schätzen. Im Thurgau entstehen Neubauten oft in aufstrebenden Stadtteilen mit guter Anbindung, was Ihnen eine solide Nachfrage sichert und die Verwaltung unkompliziert hält.

Altbauwohnungen versprühen einen besonderen Charme, der sich durch hohe Decken, grosszügige Fenster und historische Details auszeichnet. Sie sprechen oft Mieter an, die das Individuelle suchen – wie Studierende, Kreative und Alleinstehende, die das Flair eines älteren Gebäudes in urbaner Lage schätzen. Investoren sollten jedoch die tendenziell höheren Instandhaltungskosten berücksichtigen. Dafür bieten Altbauten in etablierten Stadtteilen eine beeindruckende Wertstabilität und eine langfristig treue Mieterschaft.

Standort Thurgau: ideal für kleine Wohnungen als Kapitalanlage

Der Kanton Thurgau hat sich zu einem attraktiven Investitionsstandort für kleine Wohnungen entwickelt. Seine Nähe zum Bodensee und die hervorragende Anbindung an Zürich machen ihn besonders für Berufspendler, Studierende und Alleinstehende interessant, die ein ausgewogenes Verhältnis von Wohnqualität und Erreichbarkeit schätzen. Diese vielfältige Mieterstruktur bietet Investoren eine stabile Basis für kontinuierliche Nachfrage.

Im Vergleich zu anderen Schweizer Regionen bietet der Thurgau attraktive Einstiegspreise. So sind beispielsweise in Kreuzlingen moderne 2.5-Zimmer-Wohnungen ca. 80 m² Wohnfläche teilweise für CHF 540.000 erhältlich.

Diese moderaten Preise ermöglichen Anlegern den Einstieg in einen wachstumsorientierten und dennoch soliden Markt. Zudem verfügt der Thurgau über eine moderne Infrastruktur und vielfältige Freizeitmöglichkeiten, was ihn besonders für Pendler und junge Mieter attraktiv macht.

Die Region zeichnet sich durch moderate Preissteigerungen und hohe Wertbeständigkeit aus. Während die Mietpreise eine solide Rendite ermöglichen, bleibt das Risiko unvorhersehbarer Schwankungen gering – ideale Voraussetzungen für eine Kapitalanlage mit langfristiger Perspektive.

Wenn Sie über den Immobilienverkauf als Altersvorsorge nachdenken, finden Sie wertvolle Informationen in diesem Artikel: Eigentumswohnung kaufen – für Ihre Altersvorsorge.

Verwaltung und Vermietung einer Einzimmerwohnung: Ihre Kapitalanlage optimal nutzen

Eine kluge Verwaltung und eine gezielte Vermietungsstrategie sind essenziell, um den Ertrag Ihrer Kapitalanlage zu maximieren. Kleinere Wohnungen sind oft pflegeleicht und sprechen eine breite Mietergruppe an – ideal für langfristige, stabile Einnahmen.

Im Thurgau kann der Mietpreis für eine Einzimmerwohnung je nach Lage und Ausstattung zwischen 1.000 und 1.300 CHF monatlich liegen. Durch eine marktorientierte Preisgestaltung können Sie eine konstant hohe Nachfrage sichern und vermeiden, dass Ihre Wohnung länger leer steht. Besonders bei Erstvermietungen lohnt es sich, den Mietpreis im Vorfeld zu recherchieren und bei der Gestaltung auf eine breite Zielgruppe abzuzielen. Ein zu hoher Preis schreckt potenzielle Mieter ab, während ein angemessener Mietpreis oft langfristige Mieter bindet.

Viele Investoren beauftragen eine Hausverwaltung. Diese übernimmt die komplette Verwaltung, von der Mietersuche über die Abwicklung von Reparaturen bis hin zur Kommunikation mit den Mietern. Die Kosten liegen in der Regel bei etwa 5-10 % der jährlichen Mieteinnahmen, abhängig vom Dienstleister und den Leistungen. Wer dagegen Zeit und Ortsnähe mitbringt, kann die Verwaltung auch selbst übernehmen und so Kosten sparen, behält jedoch mehr Verantwortung für die Instandhaltung und das Mietermanagement.

Die Wahl des richtigen Mieters ist entscheidend. Ein gutes Beispiel aus der Praxis sind Berufspendler oder junge Paare, die eine Wohnung im Thurgau mieten, um von dort zur Arbeit nach Zürich oder St. Gallen zu pendeln. Solche Mieter suchen oft nach einem längerfristigen Mietverhältnis und legen Wert auf ein gepflegtes Zuhause. Als Vermieter lohnt es sich daher, potenzielle Mieter gezielt nach ihren langfristigen Planungen zu fragen. Auch das Einholen von Referenzen ist in der Schweiz üblich und gibt zusätzliche Sicherheit.

Warum zögern? Kleine Wohnungen sind eine kluge Investition

Kleine Wohnungen im Thurgau eröffnen Ihnen attraktive Möglichkeiten für eine verlässliche und zukunftssichere Investition. Mit überschaubaren Einstiegskosten und einer konstanten Nachfrage bieten kompakte Einheiten wie Einzimmerwohnungen und Apartments genau die Kapitalanlage, die Ihnen Stabilität und langfristige Erträge sichert.

Denken Sie an die Bedürfnisse vieler Mieter heute: zentrale Lage, erschwingliche Mieten und praktisch geschnittene Wohnflächen. Besonders Berufspendler und Singles suchen genau solche Wohnungen – eine perfekte Kombination aus Nähe zur Stadt und einem komfortablen Zuhause. Für Sie als Investor bedeutet das: geringer Instandhaltungsaufwand und unkomplizierte Verwaltung, während Ihre Immobilie kontinuierlich an Wert zulegt.

Wenn Sie bei der Entscheidung Unterstützung brauchen: Mit über 20 Jahren Erfahrung in der Region kennen wir den Markt und wissen, worauf es für nachhaltigen Erfolg ankommt. Setzen Sie auf unser Know-how, um Ihre Kapitalanlage optimal zu gestalten. Schreiben Sie uns einfach – von der Auswahl der passenden Immobilie bis zur Verwaltung stehen wir Ihnen gerne zur Seite.


Neueste Artikel

Weiterlesen

Tragbarkeit berechnen: Wie viel Eigenheim Ihnen die Bank wirklich erlaubt

ZURÜCK ZUR ÜBERSICHT

Warum tiefe Zinsen täuschen können und wie Schweizer Banken Ihre Hypothek wirklich prüfen

Das Haus war perfekt. Guter Zustand in erstklassiger Lage in Frauenfeld, mit eigenem Garten, Baujahr 2008, ruhig, aber zentral. Das Einkommen passte, beide Partner verdienen gut, und mit einem Hypothekarzins von aktuell rund 1,5 Prozent schien auch die Finanzierung kein Problem zu werden.

Eine Woche später kam die Absage der Bank. Und mit ihr die Frage: Wieso? Wer sich in den letzten Jahren mit Wohneigentum beschäftigt hat, kennt solche Situationen – aus eigener Erfahrung oder aus dem Bekanntenkreis.

Hinter solchen Absagen steht eine Berechnung, die jede Schweizer Bank vor der Kreditzusage durchführt. Die Tragbarkeitsprüfung folgt eigenen Regeln, und diese Regeln haben mit dem tatsächlichen Zinsniveau erstaunlich wenig zu tun. Wer sie früh versteht, sucht von vornherein im richtigen Preissegment, geht souveräner in den Banktermin und erspart sich die teure Enttäuschung mit einem Haus, das die Bank am Ende nicht finanziert.

Andere Kategorien

Warum Banken in der Schweiz mit 5 Prozent kalkulieren

Die Tragbarkeit beschreibt das Verhältnis zwischen Ihren Wohnkosten und Ihrem Einkommen. Die Faustregel ist seit Jahren stabil: Maximal ein Drittel Ihres Bruttoeinkommens darf für das Eigenheim aufgewendet werden. Dieses Drittel-Kriterium gilt als Branchenstandard und wird auch von der FINMA als nachhaltig angesehen. Hart geregelt sind in den Richtlinien der Schweizerischen Bankiervereinigung allerdings nur Eigenmittel und Amortisation – die Tragbarkeitsprüfung selbst ist prinzipienbasiert. Jede Bank legt innerhalb dieses Rahmens ihre eigenen Kriterien fest.

Die Bank rechnet bei der Tragbarkeit einer Hypothek nicht mit dem Zinssatz, den Sie heute tatsächlich bezahlen würden, sondern mit einem fiktiven Satz. Branchenstandard sind 5 Prozent auf die gesamte Hypothekarschuld. Manche Institute rechnen mit 4,5 Prozent, die meisten aber 5. Warum so hoch? 

Eine Hypothek läuft über Jahrzehnte. Zinsen, die heute bei 1,5 Prozent stehen, lagen in den späten Achtzigern und Anfang der Neunziger bei über 7 Prozent. Der kalkulatorische Zinssatz ist ein eingebauter Stresstest. Die Bank will sicher sein, dass Sie die Finanzierung auch dann tragen, wenn der Markt wieder dreht.

Dazu kommen zwei weitere Bausteine. Für die Nebenkosten kalkulieren Banken pauschal 0,7 bis 1 Prozent des Liegenschaftswerts pro Jahr – Unterhalt, Heizung, Versicherungen und kleinere Reparaturen sind darin enthalten. Hinzu kommt die Amortisation der zweiten Hypothek, also des Teils der Belehnung über zwei Dritteln des Verkehrswerts. Dieser Teil muss innerhalb von 15 Jahren oder bis zur Pensionierung vollständig zurückgezahlt sein.

Wie sich das konkret auswirkt, zeigt eine Beispielrechnung. Angenommen, das Haus kostet 1’100’000 Franken, und Sie bringen 25 Prozent Eigenmittel ein – also 275’000 Franken.

Die Hypothek beträgt damit 825’000 Franken. Die Bank rechnet jetzt mit dem kalkulatorischen Zinssatz von 5 Prozent rund 41’250 Franken jährlichen Zinskosten, dazu etwa 8’800 Franken Nebenkosten (0,8 Prozent des Liegenschaftswerts) und rund 6’000 Franken Amortisation für die zweite Hypothek. In Summe ergeben sich ungefähr 56’000 Franken kalkulatorische Wohnkosten pro Jahr.

Damit das ein Drittel des Bruttoeinkommens nicht übersteigt, brauchen die Käufer ein Haushaltseinkommen von rund 170’000 Franken brutto. Bei einem effektiven Zins von 1,5 Prozent zahlen sie real aber nur etwa 12’400 Franken Zinsen pro Jahr – die Bank kalkuliert also mit dem Mehrfachen dessen, was an effektiven Kosten anfällt. Genau hier liegt die Lücke zwischen gefühlter und berechneter Tragbarkeit.

Regional verschiebt sich diese Rechnung deutlich. Vergleichbare Einfamilienhäuser kosten in Winterthur schnell 1,3 bis 1,5 Millionen Franken, in der Region Schaffhausen oder im ländlichen Thurgau kommen Käufer häufig mit 800’000 bis 1 Million Franken aus. Welches Objekt für Sie tragbar ist, hängt damit auch von der Wahl des Standorts ab. Mehr zu den verschiedenen Quellen für Eigenkapital lesen Sie in unserem Beitrag: Strengere Eigenkapitalregeln: Das müssen Immobilienkäufer jetzt wissen.

Was Sie bei knapper Tragbarkeit tun können

Wenn die Berechnung nicht aufgeht, gibt es drei wirksame Hebel.

Die erste Stellschraube sind höhere Eigenmittel. Wer statt 20 Prozent dreissig oder vierzig Prozent eigene Mittel einbringt, senkt die Hypothek und damit alle drei Kostenbausteine gleichzeitig. Quellen gibt es mehrere – Erspartes, Wertschriften, eine fällige Lebensversicherung, einen Erbvorbezug oder Vorbezüge aus Säule 3a und Pensionskasse.

Eine wichtige Regel sollten Sie dabei kennen: Mindestens 10 Prozent des Kaufpreises müssen aus sogenannten harten Eigenmitteln stammen, also nicht aus der zweiten Säule. Wer für eine Million Franken kauft, braucht somit mindestens 100’000 Franken, die ausserhalb der Pensionskasse zusammenkommen. Diese Regel ist seit der Revision der Selbstregulierung von 2014 fixiert und gilt unverändert.

Eine zweite Stellschraube ist die Solidarschuld. Wenn beide Partner gemeinsam Solidarschuldner werden, rechnet die Bank beide Einkommen voll an. Ohne diese Mitverpflichtung wird das zweite Einkommen meist nicht oder nur teilweise angerechnet – je nach Institut und Kreditstruktur unterschiedlich. Für viele Doppelverdiener-Haushalte ist das der entscheidende Hebel zwischen Zusage und Absage.

Die ehrlichste Lösung ist allerdings die unpopulärste: ein bescheideneres Objekt. Wer das Wunschhaus nicht finanzieren kann, sucht in einer anderen Gemeinde, in kleinerer Grösse oder mit etwas reduziertem Ausbaustandard. Im Thurgau finden sich häufig wunderbare Einfamilienhäuser zu Preisen, die in Winterthur oder Zürich-Nähe nicht denkbar wären. Was dagegen selten hilft: höhere Hypothek aufnehmen oder die Amortisation hinauszuzögern. Beides verschärft die Tragbarkeit nur weiter.

Einzelne Banken erhöhen bei einem Haushaltseinkommen ab 150’000 Franken brutto die Tragbarkeitsschwelle auf bis zu 40 Prozent. Ein Automatismus ist das aber nicht, und Sie sollten nicht damit in die eigene Planung gehen.

Wenn das Einkommen sinkt: Wohneigentum im Ruhestand

Mit der Pensionierung verändert sich nicht nur der Alltag, sondern auch die Tragbarkeitsrechnung. Das Einkommen sinkt erfahrungsgemäss um 30 bis 40 Prozent, während die kalkulatorischen Wohnkosten unverändert bleiben. Viele Banken beziehen den Pensionierungszeitpunkt schon bei der Vergabe in die Planung ein oder prüfen die Tragbarkeit später neu – und nicht wenige Eigentümer scheitern dann an der Schwelle, obwohl sie ihre Raten problemlos bezahlen könnten. Der Grund ist derselbe wie beim Einstieg: Die Bank rechnet weiterhin mit dem kalkulatorischen Satz von 5 Prozent.

Eine zweite Hürde kommt hinzu. Gemäss SBVg-Selbstregulierung muss die Hypothek innerhalb von 15 Jahren auf zwei Drittel des Belehnungswerts reduziert werden, bei früherer Pensionierung entsprechend früher. Wer erst mit 55 noch eine Hypothek aufnimmt, hat wenig Spielraum und sollte die Amortisationsplanung von Beginn an straff anlegen.

Für Käufer im Thurgau lohnt es sich deshalb, die Pensionierung früh in die Finanzplanung einzubeziehen. Wer zehn oder fünfzehn Jahre vor dem Ruhestand beginnt, freiwillig zu amortisieren oder gezielt in die dritte Säule einzuzahlen, schafft sich Spielraum. Auch ein Wechsel in ein kleineres Objekt kann eine Option sein, wenn die Tragbarkeit eng wird.

Wohneigentum ist eine wertvolle Altersvorsorge – aber sie funktioniert nur, wenn die laufenden Kosten auch bei reduziertem Einkommen finanzierbar bleiben. Mehr dazu lesen Sie in unserem Beitrag: Eigentumswohnung kaufen – für Ihre Altersvorsorge.

Was die FINMA zur Tragbarkeitsprüfung der Banken sagt

Eine Besonderheit der Schweizer Regelung sollten Käufer kennen: Die Tragbarkeitskriterien sind prinzipienbasiert geregelt, nicht starr vorgeschrieben. Banken legen innerhalb der Selbstregulierung der Bankiervereinigung ihre eigenen Vergabekriterien fest. Der kalkulatorische Zinssatz von 5 Prozent ist Industriestandard, aber kein Gesetz.

Die FINMA beobachtet diesen Spielraum seit Jahren kritisch. In ihrer Aufsichtsmitteilung vom Mai 2025 hielt die Behörde fest, dass etliche Schweizer Banken zu lockere Kriterien anwenden, den kalkulatorischen Zinssatz zu tief ansetzen oder die Tragbarkeitsschwelle zu hoch ziehen. 

Besonders kritisch sieht die FINMA die sogenannten Exception-to-Policy-Geschäfte, bei denen Banken Hypotheken vergeben, obwohl ihre eigenen Tragbarkeitsregeln Nein sagen würden. Solche Ausnahmen sollten gemäss Selbstregulierung tatsächlich Ausnahmen bleiben – in der Praxis kommen sie nach Einschätzung der Aufsicht häufiger vor, als angemessen wäre.

Für Sie als Käufer hat das zwei Konsequenzen. Erstens lohnt sich der Vergleich mehrerer Institute. Was die eine Bank ablehnt, kann bei der nächsten durchgehen, weil der Spielraum innerhalb der Mindeststandards real existiert. Zweitens dürfte dieser Spielraum mittelfristig schrumpfen. Die FINMA hat angekündigt, eine regelbasierte Regulierung zu prüfen, falls die Risiken weiter steigen.

Gut vorbereitet zum Banktermin

Die Tragbarkeit ist die wichtigste Zahl in der Finanzierung eines Eigenheims – und gleichzeitig die am häufigsten unterschätzte. Tiefe Zinsen täuschen, weil sie nichts darüber aussagen, wie die Bank rechnet. Beides ist richtig: Der aktuelle Markt ist günstig, und die kalkulatorische Hürde bleibt hoch.
Wer die Berechnung früh versteht, sucht im richtigen Preissegment und kann verhandeln. Im Thurgau ist die Tragbarkeit für viele Käufer mit solidem Einkommen gut darstellbar, und auch in Winterthur lassen sich mit der richtigen Strategie passende Objekte finden. Entscheidend ist nicht, ob ein Hauskauf grundsätzlich möglich ist, sondern in welchem Korridor sich die Suche lohnt und welche Eigenmittel-Strategie zu Ihrer Lebensphase passt.
Ob Sie eine erste Orientierung zu Ihrer Situation wünschen oder konkret nach Objekten in Ihrer Region suchen: Wir sind für Sie da – unverbindlich, transparent und mit Marktkenntnis vor Ort. Schreiben Sie uns einfach – wir freuen uns auf Ihre Fragen.


Neueste Artikel

Weiterlesen

Hypothekenvergleich: SARON-Zinssatz vs. Festhypothek

ZURÜCK ZUR ÜBERSICHT

Was sie über Hypothekenzinsen wissen sollten

Der Weg zum Eigenheim ist eine der bedeutendsten Entscheidungen im Leben – und mit ihm die Wahl der passenden Finanzierung. In der Schweiz gibt es viele Möglichkeiten, eine Immobilie zu finanzieren, doch zwei Hypothekenmodelle stehen besonders im Fokus: die flexible SARON-Hypothek und die verlässliche Festhypothek. Beide haben ihre Vor- und Nachteile. 

Wer im Thurgau ein Eigenheim kaufen möchte, steht oft vor der Frage: Setzen Sie auf die Sicherheit fester Zinssätze oder nutzen Sie die Chancen variabler Konditionen?

Die richtige Antwort hängt von Ihren persönlichen Bedürfnissen ab – Ihrer finanziellen Situation, Ihrer Risikobereitschaft und den aktuellen Entwicklungen auf dem Hypothekenmarkt.

In diesem Artikel erfahren Sie alles, was Sie über die SARON-Hypothek und die Festhypothek wissen müssen. Wir beleuchten die Unterschiede, zeigen die Vor- und Nachteile auf und geben Ihnen praktische Tipps, wie Sie die besten Konditionen finden – speziell in Ihrer Region.

Sie lernen, wie der SARON-Zinssatz funktioniert, welche Rolle die Schweizerische Nationalbank dabei spielt und wie steuerliche Vorteile Ihre monatliche Belastung senken können.

Nach der Lektüre dieses Artikels haben Sie alle Informationen, um eine fundierte Entscheidung zu treffen – und kommen Ihrem Traum vom Eigenheim einen grossen Schritt näher.

Andere Kategorien

Grundlagen der Hypothekenmodelle in der Schweiz

Die SARON-Hypothek und die Festhypothek sind beide beliebt, doch sie unterscheiden sich deutlich in ihrer Struktur und Funktionsweise.

Die SARON-Hypothek basiert auf dem Swiss Average Rate Overnight, einem Referenzzinssatz, der täglich aktualisiert wird. Der Zinssatz Ihrer Hypothek wird dabei regelmässig angepasst, meist alle drei Monate.

Dieses Modell bietet Flexibilität und oft tiefere Zinsen. Allerdings birgt es das Risiko von Zinsschwankungen, die Ihre monatlichen Kosten erhöhen können.

Die Festhypothek bietet hingegen Sicherheit. Der Zinssatz bleibt während der gesamten Laufzeit unverändert. Das macht dieses Modell ideal für Käufer, die langfristig planen und sich vor steigenden Zinsen schützen möchten. Üblich sind Laufzeiten von 5, 10 oder 15 Jahren. Dafür können die Zinsen im Vergleich zur SARON-Hypothek höher ausfallen, insbesondere in Zeiten niedriger Leitzinsen.

Nachdem die Zinsen lange Zeit historisch niedrig waren, haben steigende Leitzinsen zuletzt zu einem moderaten Anstieg der Hypothekenzinsen geführt.

Aktuell liegen die Zinssätze für SARON-Hypotheken oft unter denen von Festhypotheken. Wer flexibel ist und von kurzfristigen Zinsbewegungen profitieren möchte, findet hier eine interessante Option.

Vor- und Nachteile der Hypothekenmodelle

Eine SARON-Hypothek bietet besonders viel Flexibilität, da der Zinssatz regelmässig an die Marktentwicklung angepasst wird. Das kann von Vorteil sein, wenn die Zinsen sinken. Beispielsweise könnten Sie bei einem Kauf in Winterthur von einem anfangs niedrigen Zinssatz profitieren, der bei einer Marktentspannung noch weiter fällt. 

Gleichzeitig besteht jedoch das Risiko, dass steigende Leitzinsen Ihre monatlichen Kosten unerwartet erhöhen. Dies erfordert eine gewisse Risikobereitschaft und eine flexible Budgetplanung. Wer finanzielle Stabilität sucht, kann durch die Schwankungen einer SARON-Hypothek verunsichert werden, insbesondere in Zeiten wirtschaftlicher Instabilität.

Eine Festhypothek punktet dagegen mit Stabilität und Sicherheit. Der Zinssatz bleibt über die gesamte Laufzeit konstant, was eine klare Planung ermöglicht. Beispielsweise könnten Sie eine Immobilie in Schaffhausen finanzieren und für zehn Jahre mit konstanten monatlichen Kosten rechnen, selbst wenn die Zinsen während dieser Zeit deutlich steigen. 

Diese Sicherheit hat jedoch ihren Preis: In Niedrigzinsphasen zahlen Sie bei Festhypotheken in der Regel höhere Zinsen als bei variablen Modellen. Zudem sind Festhypotheken unflexibler. Ein vorzeitiger Ausstieg aus dem Vertrag kann mit hohen Kosten verbunden sein, was besonders dann problematisch wird, wenn sich Ihre finanzielle Situation oder Ihre Pläne ändern.

Regulatorische Rahmenbedingungen in der Schweiz

In der Schweiz unterliegt der Hypothekenmarkt strengen Vorgaben, die sowohl Kreditnehmer als auch Banken schützen sollen. Ein zentraler Aspekt ist die Rolle der Schweizerischen Nationalbank (SNB). Ihre geldpolitischen Entscheidungen, insbesondere die Anpassung des Leitzinses, bestimmen den Rahmen für alle Hypothekenmodelle.

Das betrifft SARON-Hypotheken direkt, da deren Zinssätze auf dem tagesaktuellen SARON-Referenzwert basieren. Ein Beispiel: Als die SNB den Leitzins während einer wirtschaftlichen Erholung erhöhte, stiegen auch die Kosten für variable Hypotheken binnen weniger Wochen spürbar an.

Ein weiterer wichtiger Faktor sind die Eigenkapitalvorschriften. Käufer müssen mindestens 20 Prozent des Kaufpreises aus eigenen Mitteln beisteuern. Davon dürfen maximal 10 Prozent aus der Pensionskasse stammen. Diese Regelung sorgt dafür, dass Kreditnehmer auch in wirtschaftlich schwierigen Zeiten finanziell stabil bleiben.

Wer beispielsweise eine Immobilie in Winterthur für eine Million Franken kauft, benötigt mindestens 200.000 Franken Eigenkapital, davon 100.000 Franken als frei verfügbares Vermögen. Tipp: Wie Sie den Preis Ihres Wunschobjekts richtig einschätzen, erfahren Sie hier: Immobilienbewertung: Was beeinflusst den Preis?

Auch die Tragbarkeit ist eine entscheidende Vorgabe. Die monatlichen Kosten für Zinsen, Amortisation und Nebenkosten dürfen ein Drittel des Bruttoeinkommens nicht übersteigen. Dies stellt sicher, dass Hypotheken langfristig finanzierbar bleiben.

Besonders relevant wird dies bei steigenden Zinsen. Käufer in Regionen wie Schaffhausen, wo die Immobilienpreise moderater sind, profitieren davon, dass ihre Finanzierungen oft weniger belastend ausfallen als in städtischen Zentren wie Zürich.

Regionale Besonderheiten: Winterthur und Schaffhausen

In Winterthur, einer dynamischen Stadt mit wachsender Bevölkerung, sind die Immobilienpreise in den vergangenen Jahren kontinuierlich gestiegen. Dadurch wird eine präzise Planung der Finanzierung unverzichtbar. Regionale Banken reagieren auf diesen Bedarf mit speziellen Angeboten, insbesondere für Festhypotheken. Eine Festhypothek mit einer Laufzeit von zehn Jahren kann eine attraktive Lösung sein, um sich gegen künftige Zinssteigerungen abzusichern und langfristige Stabilität zu gewährleisten. 

Schaffhausen hingegen bietet moderate Immobilienpreise und einen insgesamt ruhigeren Markt. Diese Bedingungen ermöglichen eine entspanntere Herangehensweise an die Finanzierung. Lokale Banken entwickeln massgeschneiderte Hypothekenmodelle, die den besonderen Anforderungen der Region gerecht werden. 

Im Stadtzentrum könnte eine Festhypothek ideal sein, um sich vor potenziellen Preisanstiegen zu schützen. In ländlicheren Gegenden, wo die Nachfrage geringer ist und die Preise stabiler bleiben, bieten SARON-Hypotheken durch ihre niedrigen Einstiegskosten eine interessante Möglichkeit.

Ein weiterer Aspekt sind lokale Förderungen und Partnerschaften. In Schaffhausen wird beispielsweise bei Neubauten verstärkt auf energieeffizientes Bauen gesetzt, was in Kombination mit einer Hypothek steuerliche Vorteile bieten kann. In Winterthur gibt es Förderprogramme für nachhaltige Sanierungen, die sich ebenfalls positiv auf die Finanzierung auswirken können.

Steuerliche Aspekte von Hypothekenzinsen

In der Schweiz spielen steuerliche Vorteile eine zentrale Rolle bei der Wahl und Gestaltung von Hypotheken. Hypothekarzinsen können in der jährlichen Steuererklärung vom Einkommen abgezogen werden, was die effektive Steuerlast deutlich senkt. Dies gilt sowohl für SARON-Hypotheken als auch für Festhypotheken und macht die Finanzierung von Immobilien attraktiver.

Ein konkretes Beispiel: Wenn Sie eine Immobilie in Winterthur besitzen und jährlich 10.000 Franken an Hypothekarzinsen zahlen, können Sie diesen Betrag direkt von Ihrem steuerbaren Einkommen abziehen. Bei einem Grenzsteuersatz von 30 % sparen Sie so 3.000 Franken an Steuern. Diese Regelung gilt unabhängig vom gewählten Hypothekenmodell und ist besonders für Käufer mit höheren Einkommen vorteilhaft.

Ein weiterer steuerlicher Vorteil betrifft den Unterhalt der Immobilie. Wer grössere Renovationen oder energetische Sanierungen durchführt, kann die Kosten ebenfalls steuerlich geltend machen. Dies gilt insbesondere für Massnahmen, die den Wert der Immobilie erhalten, wie Fassadensanierungen oder neue Fenster. Käufer in Schaffhausen, die sich für eine Sanierung entscheiden, könnten somit nicht nur die Energiekosten senken, sondern auch ihre Steuerlast reduzieren.

Allerdings gibt es auch Einschränkungen. Das Abziehen von Hypothekarzinsen wird durch den sogenannten Eigenmietwert relativiert. Dieser fiktive Betrag, der auf dem Wert Ihrer Immobilie basiert, wird Ihrem steuerbaren Einkommen zugerechnet. Je nach Höhe der Zinsen kann dies die Steuervorteile schmälern. Dies macht die genaue Kalkulation besonders wichtig, um sicherzustellen, dass die steuerlichen Vorteile tatsächlich genutzt werden.

Welches Hypothekenmodell passt zu Ihnen?

Ein Hypothekenvergleich mag auf den ersten Blick kompliziert wirken. Doch die Beschäftigung mit diesem Thema lohnt sich. Sie legen damit die Grundlage für eine solide Finanzierung, sparen Kosten und schaffen finanzielle Sicherheit – nicht nur für heute, sondern auch für die Zukunft.

In der Schweiz stehen Ihnen viele erfahrene Berater und regionale Banken zur Seite. Diese kennen den Markt in Ihrer Region genau – sei es in Winterthur, Schaffhausen oder Weinfelden – und unterstützen Sie dabei, die optimale Lösung für Ihre Bedürfnisse zu finden. Greifen Sie auf diese Expertise zurück und treffen Sie gut informierte Entscheidungen.

Nutzen Sie steuerliche Vorteile, reduzieren Sie Ihre monatlichen Belastungen und schaffen Sie sich Raum, Ihr neues Zuhause in vollen Zügen zu geniessen. Jetzt ist der Moment, Verantwortung zu übernehmen und Ihre finanzielle Zukunft aktiv zu gestalten.
Mit diesem Artikel haben Sie bereits den ersten Schritt gemacht.

Jetzt geht es darum, ins Handeln zu kommen. Wenn Sie Unterstützung brauchen, sind wir gerne für Sie da. Mit über 20 Jahren Erfahrung helfen wir Ihnen, die perfekte Hypothek zu finden – damit Ihr Traumhaus bald Ihnen gehört.


Neueste Artikel

Weiterlesen

Pensionskasse-Auszahlung fürs Eigenheim: Vorbezug oder Verpfändung?

ZURÜCK ZUR ÜBERSICHT

Mehr Eigenkapital heute – was das für Ihre Rente und die Tragbarkeit Ihrer Hypothek morgen bedeutet.

Das Traumhaus ist gefunden, das Einkommen stimmt, der Termin bei der Bank steht. Trotzdem fehlt beim Eigenkapital der letzte Baustein.

Für viele künftige Eigentümer liegt genau dieser Baustein längst bereit, nur an einem unerwarteten Ort: auf dem Konto der Pensionskasse. Damit wird die Pensionskassen-Auszahlung zum entscheidenden Hebel auf dem Weg ins Eigenheim. Gerade in gefragten Lagen wie Frauenfeld oder Schaffhausen, wo die Preise zuletzt spürbar angezogen haben, gibt er oft den Ausschlag.

Bevor Sie Vorsorgegeld beziehen, lohnt sich jedoch der genaue Blick. Ein Vorbezug und eine Verpfändung führen zu sehr unterschiedlichen Ergebnissen, für Ihre Finanzierung heute und für Ihre Rente später.

Andere Kategorien

Wie viel Vorsorgegeld Sie fürs Eigenheim einsetzen dürfen

Für den Kauf von selbst genutztem Wohneigentum verlangen Schweizer Banken in der Regel 20 Prozent Eigenkapital. Die eine Hälfte davon, also 10 Prozent des Kaufpreises, muss aus harten Eigenmitteln stammen: aus Erspartem, aus Wertschriften oder aus der Säule 3a.

Für den Rest dürfen Sie Geld aus der Pensionskasse einsetzen. Ein feiner, aber entscheidender Unterschied wird dabei oft übersehen. Die Säule 3a zählt als hartes Eigenkapital, ein Vorbezug aus der Pensionskasse dagegen nicht.

Ein Rechenbeispiel macht das greifbar. Bei einem Kaufpreis von 800’000 Franken brauchen Sie rund 160’000 Franken Eigenkapital, wovon mindestens 80’000 Franken nicht aus der Pensionskasse kommen dürfen.

Wer 100’000 Franken gespart hat und zusätzlich 40’000 Franken in der Säule 3a, bringt bereits 140’000 Franken an harten Mitteln mit. Erst für die Lücke darüber kommt die zweite Säule ins Spiel. Genau an dieser 80’000-Franken-Hürde scheitern manche Kaufträume, obwohl auf dem Vorsorgekonto längst genug liegt.

Zum Vorsorgegeld zählen übrigens auch Freizügigkeitsguthaben aus früheren Anstellungen, die bei der Planung gerne in Vergessenheit geraten. Je früher Sie alles zusammentragen, desto klarer zeigt sich, welcher Kaufpreis für Sie realistisch ist. Den Betrag, den Sie tatsächlich beziehen können, hält Ihr Vorsorgeausweis fest oder Sie erfragen ihn bei Ihrer Kasse.

Eine Grenze gilt in jedem Fall. Vorsorgegeld ist ausschliesslich für selbst bewohntes Wohneigentum am Hauptwohnsitz zugelassen. Ein Ferienhaus am Bodensee oder eine vermietete Wohnung als Renditeobjekt lassen sich damit nicht finanzieren. Wie die Bank Ihr Budget im Detail berechnet und warum tiefe Zinsen dabei täuschen können, lesen Sie im Beitrag: Tragbarkeit berechnen: Wie viel Eigenheim Ihnen die Bank wirklich erlaubt.

Vorbezug: Kapital auszahlen lassen und die Hypothek senken

Beim Vorbezug wird ein Teil Ihres Guthabens ausbezahlt und fliesst direkt in den Kauf. Ihr Eigenkapital steigt, die nötige Hypothek fällt kleiner aus und Sie zahlen Monat für Monat weniger Zins.

Dieser Vorteil hat allerdings seinen Preis. Auf den bezogenen Betrag wird eine einmalige Kapitalauszahlungssteuer fällig, getrennt vom übrigen Einkommen und zu einem reduzierten Satz. Wie hoch sie ausfällt, hängt von Wohnkanton und Betrag ab und liegt als grobe Orientierung im tiefen bis mittleren einstelligen Prozentbereich. Bei grösseren Bezügen kann sie wegen der Progression höher ausfallen. Anders als oft gedacht lässt sich diese Last kaum in Tranchen glätten, denn zwischen zwei Bezügen müssen Jahre liegen.

Schwerer als die Steuer wiegt die Wirkung auf Ihre Vorsorge. Ein Vorbezug schmälert Ihr Alterskapital und je nach Kasse auch die Leistungen bei Invalidität oder Tod. Wer mit 45 einen grösseren Betrag bezieht, dem fehlt dieses Geld bis zur Pensionierung samt Zins und Zinseszins.

Dazu kommen ein paar feste Spielregeln. Bis zum Alter von 50 dürfen Sie das gesamte Guthaben beziehen, danach nur noch den höheren der beiden Werte aus halbem aktuellem Guthaben oder dem Stand mit 50. Der Mindestbezug liegt bei 20’000 Franken und ein Bezug ist höchstens alle fünf Jahre möglich. Sind Sie verheiratet oder leben in eingetragener Partnerschaft, braucht es die schriftliche Zustimmung des Partners.

Zwei Punkte werden gerne vergessen. Wer sich zuvor freiwillig in die Pensionskasse eingekauft hat, muss eine dreijährige Sperrfrist beachten, in der ein Bezug grundsätzlich nicht zulässig ist. Auch die Auszahlung selbst braucht Zeit, denn bis das Geld fliesst, vergehen oft mehrere Monate, was Verkäufer bei einer raschen Abwicklung ungern abwarten.

Verkaufen Sie das Eigenheim später, müssen Sie den Vorbezug in der Regel zurückzahlen. Eine Ausnahme gilt, wenn Sie den Erlös innert zwei Jahren wieder in ein selbst bewohntes Eigenheim investieren. Zahlen Sie den Bezug freiwillig zurück, können Sie die bezahlte Steuer auf Antrag zinslos zurückfordern. Den genauen Betrag und die Steuerfolgen rechnen Sie am besten vorab mit einer Fachperson durch.

Verpfändung: Vorsorge behalten und mehr Spielraum gewinnen

Bei der Verpfändung bleibt Ihr Guthaben in der Pensionskasse und dient der Bank nur als zusätzliche Sicherheit. Das Geld wandert nicht aus der Vorsorge, es rückt lediglich als Pfand in den Hintergrund.

Der Vorteil liegt auf der Hand. Ihre Alters- und Risikoleistungen bleiben vollständig erhalten und es fällt keine Kapitalauszahlungssteuer an. Weil verpfändetes Vorsorgekapital für die Bank eine verlässliche Sicherheit ist, finanziert sie häufig bis zu 90 statt der üblichen 80 Prozent. Das verschafft Ihnen Luft, wenn die Eigenmittel neben den harten 10 Prozent knapp sind. Auch Ihre Angehörigen bleiben im Todesfall über die vollen reglementarischen Leistungen abgesichert.

Der Preis dafür ist eine höhere Hypothek. Weil Sie mehr Fremdkapital aufnehmen, zahlen Sie insgesamt mehr Zins und müssen die Hypothek innert 15 Jahren auf zwei Drittel des Immobilienwerts zurückführen. Die Verpfändung setzt deshalb ein Einkommen voraus, das diese grössere Hypothek dauerhaft trägt. Nicht ohne Grund raten Fachleute oft zu diesem Weg, sofern das Budget ihn hergibt.

Für eine Familie in Winterthur mit stabilem Doppeleinkommen kann das der bessere Weg sein, während dieselbe Rechnung bei knapperem Budget an der Tragbarkeit scheitert. Gerade für jüngere Käufer mit langem Anlagehorizont wiegt der Unterschied schwer, weil das Kapital in der Kasse weiter verzinst wird.

In der Praxis müssen Sie sich nicht einmal strikt festlegen. Oft lassen sich beide Wege kombinieren, indem Sie einen kleineren Betrag beziehen und den Rest verpfänden. Ob Ihr Budget reicht, entscheidet sich an denselben strengen Vorgaben, die wir im Beitrag: Strengere Eigenkapitalregeln: Das müssen Immobilienkäufer jetzt wissen.

Vorbezug oder Verpfändung: So entscheiden Sie sich richtig

Die Wahl zwischen beiden Wegen ist keine reine Rechenaufgabe, sondern eine ehrliche Abwägung. Wer die künftige Rente nicht schmälern will und die höhere Hypothek gut trägt, fährt mit der Verpfändung meist besser. Wer die laufende Zinslast tief halten möchte und die Steuer auf den Bezug in Kauf nimmt, für den kann der Vorbezug der passende Weg sein.

Ein Beispiel bringt den Unterschied auf den Punkt. Nehmen wir an, für Ihr Eigenheim fehlen 60’000 Franken zum nötigen Eigenkapital. Beziehen Sie diese Summe vor, sinkt Ihre Hypothek, dafür zahlen Sie einmal Steuern und Ihr Alterskapital schrumpft. Verpfänden Sie dieselbe Summe, bleibt das Vorsorgeguthaben unangetastet. Dafür bleibt die Hypothek höher und die Zinsen summieren sich über die Jahre.

Über eine lange Laufzeit gerechnet kann diese zusätzliche Zinssumme durchaus die Grössenordnung der einmaligen Steuer erreichen. Der genaue Vergleich mit Ihren eigenen Zahlen lohnt sich also. Lassen Sie sich von Ihrer Bank ruhig beide Varianten nebeneinander vorrechnen. Eine Rolle spielt auch Ihr Alter, denn je näher die Pensionierung rückt, desto schwerer wiegt eine Lücke im Alterskapital.

Bewährt hat sich eine einfache Reihenfolge: zuerst die Säule 3a einsetzen und die Pensionskasse erst bei Bedarf antasten.

Neu kommt ein steuerlicher Punkt hinzu, den Sie im Blick behalten sollten. Mit der Abschaffung des Eigenmietwerts ab 2029 fällt der Abzug der Schuldzinsen für selbst bewohntes Eigentum weitgehend weg. Bis dahin gilt das heutige System weiter. Danach verliert eine hohe Hypothek einen Teil ihres steuerlichen Reizes, was eine kleinere Hypothek und damit den Vorbezug für manche Haushalte attraktiver macht.

Entscheiden Sie sich für einen Vorbezug, sollten Sie die entstehende Vorsorgelücke aktiv schliessen, etwa durch spätere Rückzahlungen oder eine ergänzende Absicherung gegen Invalidität und Tod.

Gut vorbereitet ins eigene Zuhause

Beide Wege führen ins eigene Zuhause und keiner ist von vornherein der bessere. Ob Sie in Frauenfeld, im übrigen Thurgau oder im benachbarten Winterthur kaufen: Den Ausschlag geben Ihr Alter, Ihr Einkommen und Ihre Vorsorgeziele. Auch Ihr Wohnort spielt hinein, denn er bestimmt, wie hoch die Steuer auf einen Bezug ausfällt.

Am Ende zählt vor allem eines: dass Sie die Folgen für Ihre Vorsorge kennen, bevor Sie bei der Pensionskasse unterschreiben. Ein kurzes Gespräch bringt hier oft mehr Klarheit als stundenlanges Recherchieren, weil es Ihre ganz persönliche Einkommens- und Vorsorgesituation berücksichtigt.

Möchten Sie in Ruhe über Ihre Ausgangslage sprechen? Schreiben Sie uns einfach, wir freuen uns auf Ihre Fragen.


Neueste Artikel

Weiterlesen

Aktuelle Blogbeiträge

JETZT TERMIN BUCHEN

JETZT ANRUFEN

SCHREIBEN SIE UNS EIN EMAIL